Cestovní náhrady 2026: co je osvobozeno od daně
Služební cesty znamenají pro firmu nejen náklady, ale i nutnost správně vyřešit daně. Jako podnikatel či účetní musíte přesně vědět, kde leží hranice mezi nezdanitelnou náhradou a částkou, která už spadá do běžné mzdy a podléhá odvodům.
V tomto průvodci pro rok 2026 vám ukážeme, jak z cestovních náhrad dostat maximum bez zbytečného papírování a daňových rizik. Srozumitelně propojíme pravidla pro stravné, kilometrovné i ubytování a na praktických příkladech předvedeme, jak správně určit nezdanitelné stropy.
Koncept nezdanitelného příjmu a právní základ
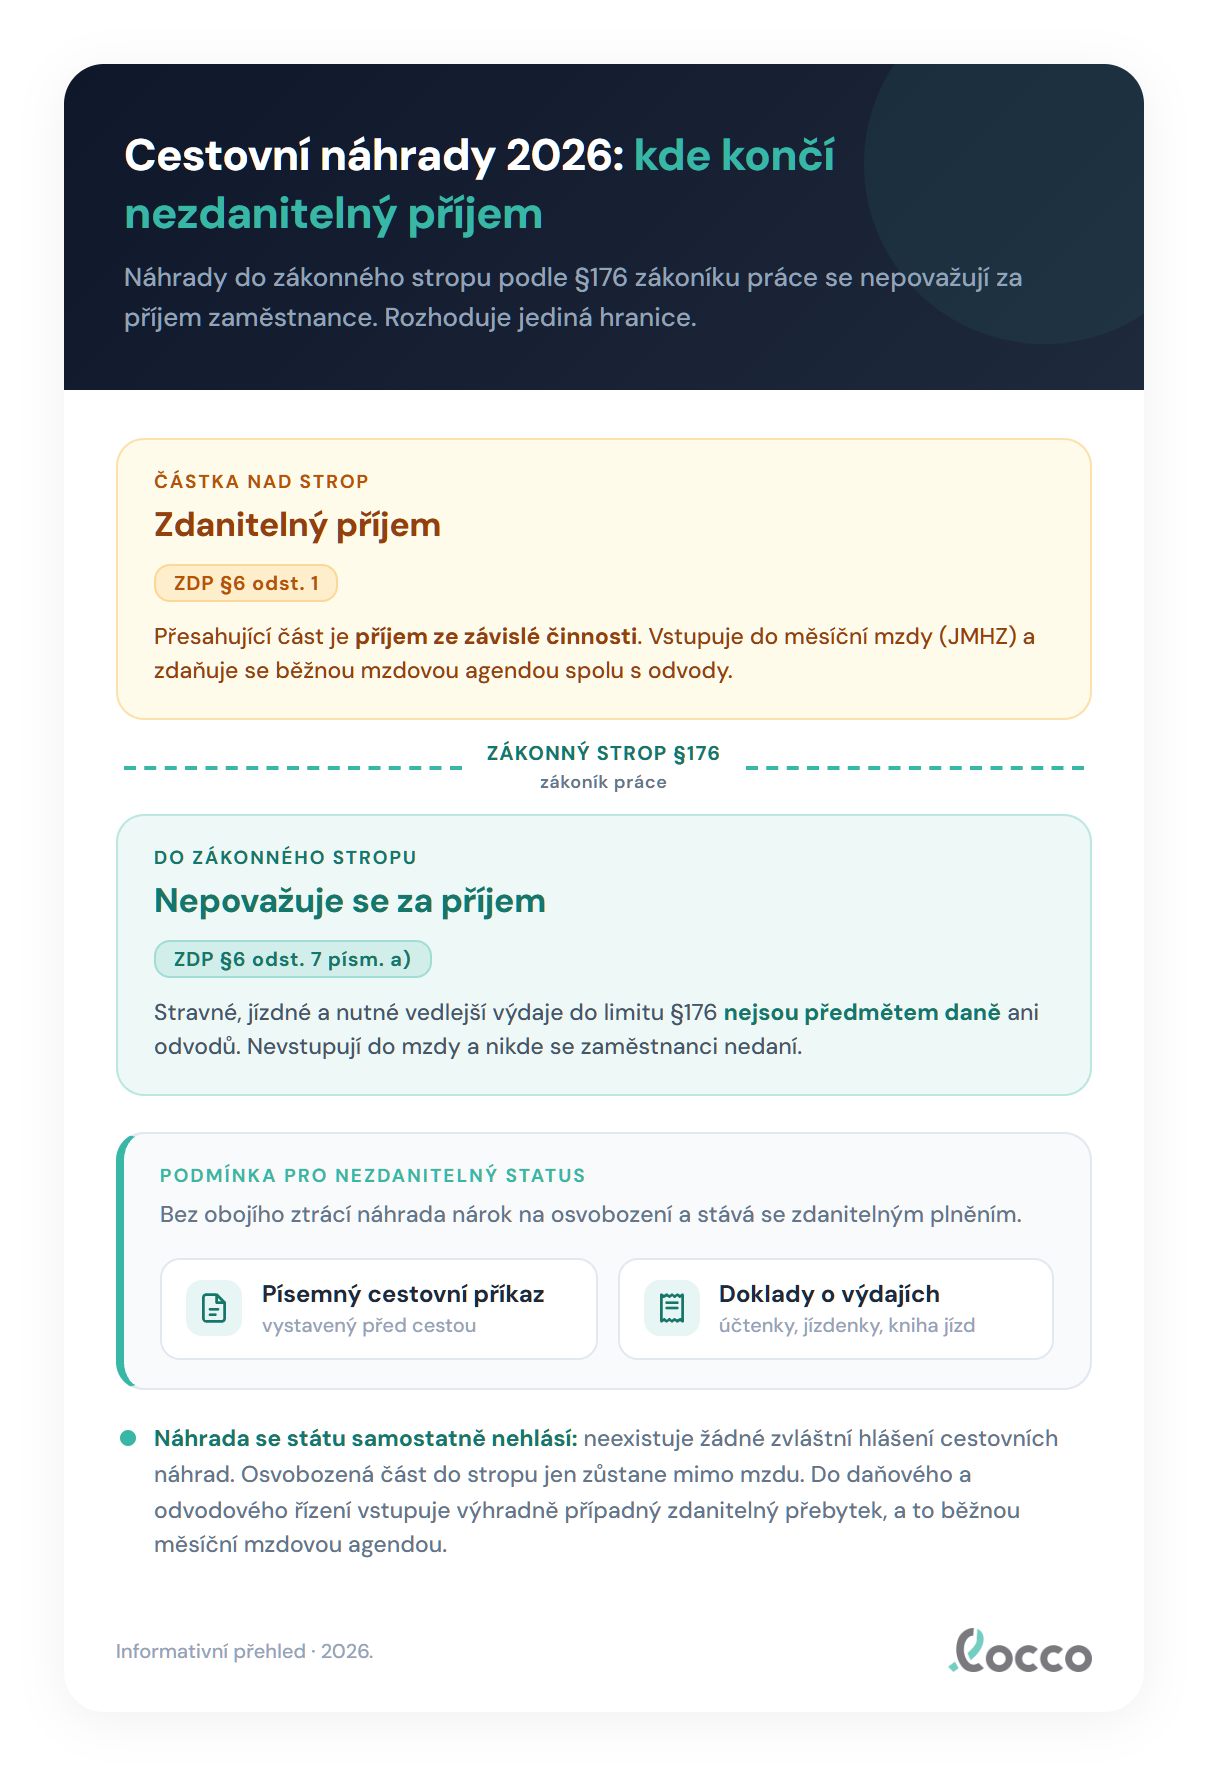
Daňový režim cestovních náhrad se opírá o zákon o daních z příjmů (ZDP). Ustanovení § 6 odst. 7 písm. a) říká zásadní věc: náhrady cestovních výdajů vyplacené do limitu pro státní zaměstnance se vůbec nepovažují za příjem. Nejsou tedy jen „osvobozené od daně“ – z daňového hlediska do příjmů zaměstnance vůbec nevstupují.
Kde tyto limity najdete? Definuje je § 176 zákoníku práce. Ten určuje horní hranice sazeb pro státní a rozpočtovou sféru. Právě tyto částky fungují jako daňový strop pro všechny zaměstnance v Česku, včetně těch v soukromém sektoru.
Vše, co vyplatíte do tohoto limitu, představuje čistý nezdanitelný příjem. Pokud chcete být jako firma štědřejší a vyplatit víc, zákon vám nebrání. Počítejte ale s tím, že jakýkoli přesah nad zákonný strop už spadá pod zdanitelné příjmy ze závislé činnosti podle § 6 odst. 1 ZDP.
Pro klidný spánek při případné kontrole si stačí hlídat dvě základní pravidla:
- Vyplacené částky se drží v mezích zákonného stropu.
- Případný doložený přesah je jasně označený a předaný do mzdové agendy ke zdanění.
Doporučujeme k tomu ještě cestovní příkaz vydaný písemně předem. Podmínkou osvobození není a zákon písemnou formu nevyžaduje vždy (§ 153 odst. 2), při kontrole je to ale nejlepší důkaz, že vyplacené náhrady odpovídají zákonu.
Tuzemské stravné 2026: sazby a stropy
Stravné se počítá za každý kalendářní den zvlášť. Výjimkou je cesta, která spadá do 2 kalendářních dnů: tu je nutné posoudit jako celek, pokud je to pro zaměstnance výhodnější (§ 163 odst. 4). Nárok na stravné vzniká ve chvíli, kdy pracovní cesta trvá alespoň 5 hodin. U kratších cest stravné v soukromé sféře nenáleží.
Vyhláška MPSV č. 573/2025 Sb. stanovuje pro rok 2026 tyto sazby a limity:
| Doba trvání cesty v kalendářním dni | Zákonné minimum (soukromá sféra) | Strop, do kterého nejde o příjem (§ 176) |
|---|---|---|
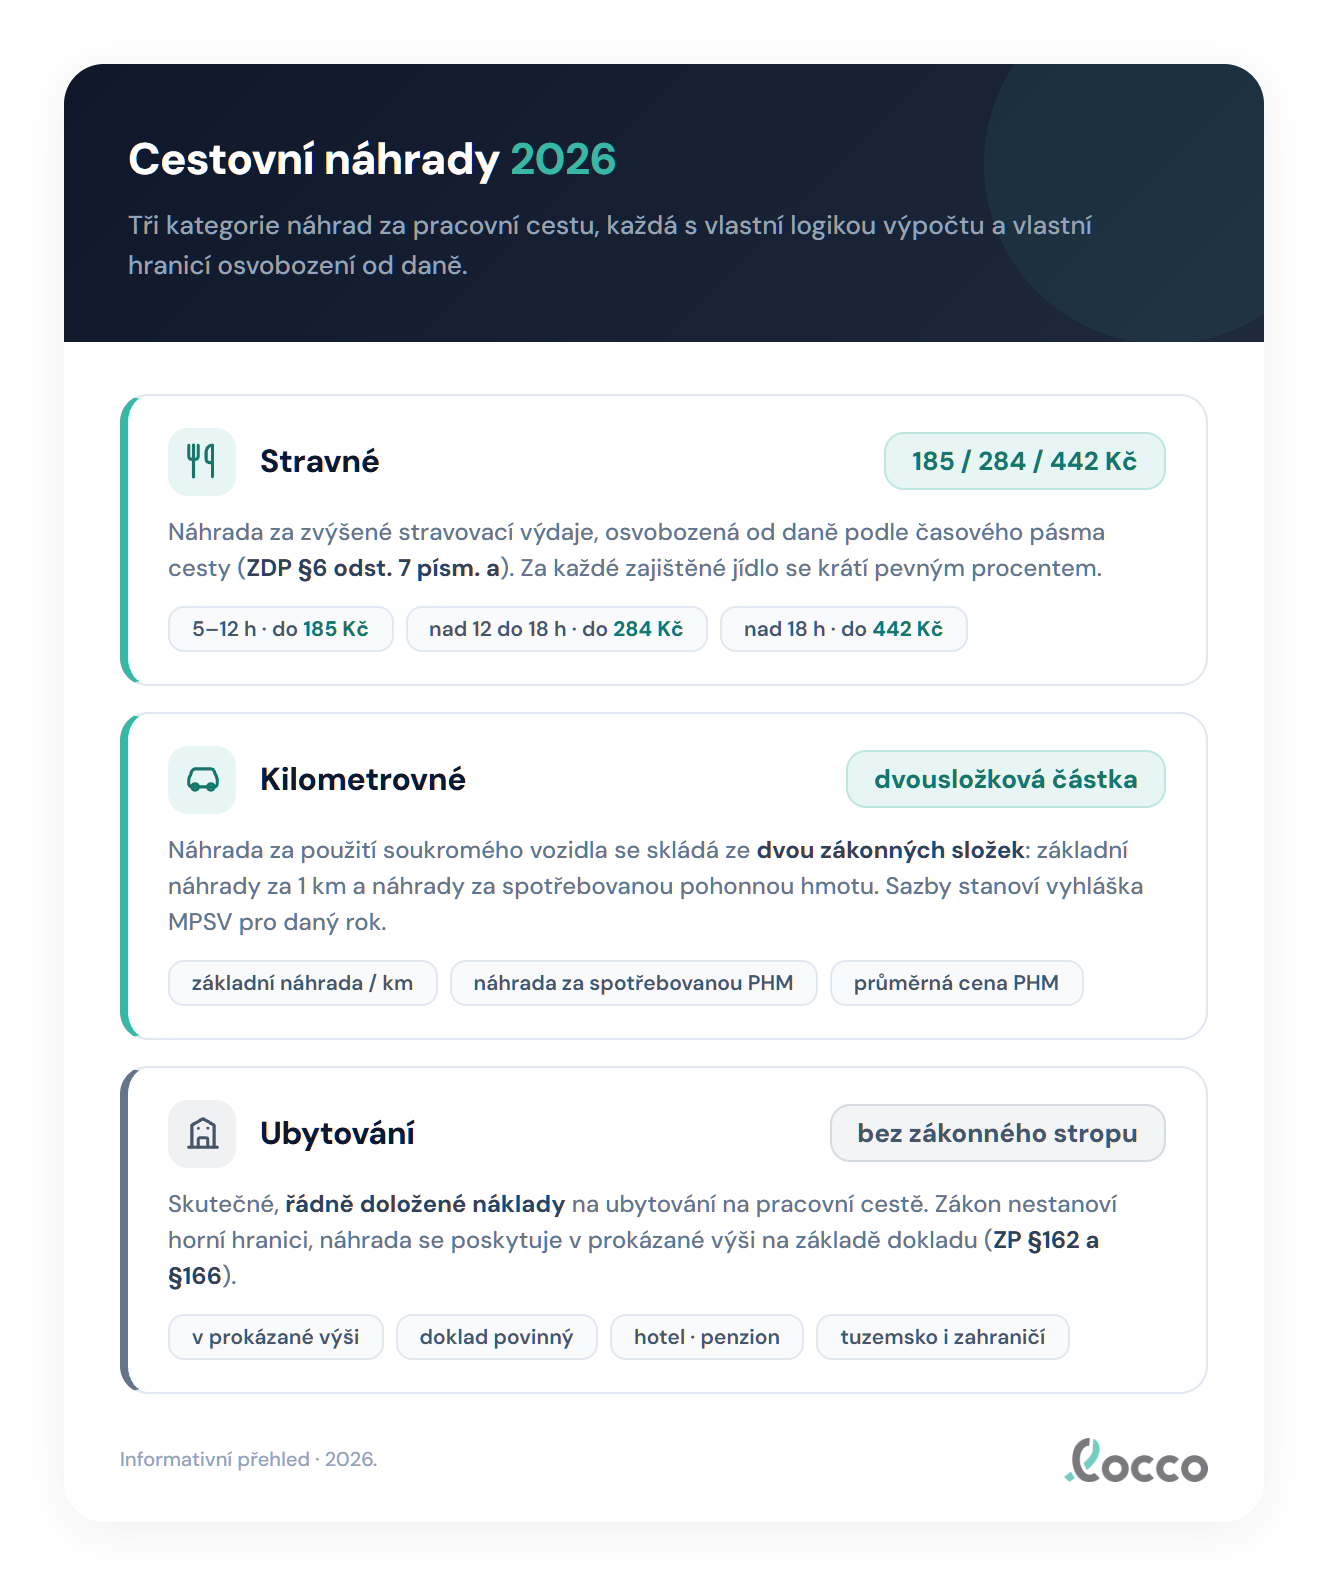
| 5 až 12 hodin (pásmo a) | 155,00 Kč | 185,00 Kč |
| déle než 12 hodin, nejdéle 18 hodin (pásmo b) | 236,00 Kč | 284,00 Kč |
| déle než 18 hodin (pásmo c) | 370,00 Kč | 442,00 Kč |
Hranice 12 a 18 hodin spadají vždy do nižšího pásma. Částky 155,00 Kč, 236,00 Kč a 370,00 Kč představují zákonné minimum, které musíte zaměstnanci vyplatit. Hodnoty 185,00 Kč, 284,00 Kč a 442,00 Kč pak tvoří daňový strop: do této výše se stravné za příjem zaměstnance vůbec nepovažuje. Všechny sazby stravného a kilometrovného na jednom místě shrnuje přehledná tabulka pro rok 2026, pro cesty za hranice pak platí samostatné základní sazby zahraničního stravného.
Bezplatné jídlo snižuje i daňový strop
Strop se odvozuje od toho, kolik by v téže situaci dostal zaměstnanec ve státní sféře. Tomu se stravné za každé bezplatné jídlo povinně krátí o 70 %, 35 % nebo 25 % podle pásma (§ 176 odst. 3) a při 2 jídlech na cestě od 5 do 12 hodin nebo 3 jídlech na cestě nad 12 do 18 hodin mu nenáleží vůbec (§ 176 odst. 4). Příklad: na sedmihodinové cestě dostal zaměstnanec oběd zdarma. Nezdanitelný strop tak už není 185,00 Kč, ale jen 185,00 × 30 % = 55,50 Kč. Soukromá firma smí krátit méně, co ale vyplatí nad 55,50 Kč, je zdanitelný příjem.
Kilometrovné 2026: dvousložková náhrada
Použije-li zaměstnanec na pracovní cestě vlastní auto na žádost zaměstnavatele, má nárok na kilometrovné (§ 157 odst. 3). Právě tady se v praxi často chybuje. Kilometrovné totiž netvoří jedna univerzální sazba, jde o součet dvou samostatných složek: základní náhrady a náhrady za spotřebované palivo.
Jiná situace nastane, když zaměstnavatel určí vlak nebo autobus a zaměstnanec jede autem jen s jeho souhlasem. Pak mu podle § 157 odst. 2 náleží pouze náhrada ve výši jízdného za určený hromadný dopravní prostředek. Kdyby firma i v tomto případě proplatila plné kilometrovné, rozdíl nad cenu jízdného by byl zdanitelným příjmem.
1. Základní náhrada
Tato složka kompenzuje opotřebení vozidla, servis a pojistky. Pro rok 2026 platí tyto sazby:
- Jednostopá vozidla a tříkolky: 1,60 Kč/km
- Osobní silniční motorová vozidla (auta): 5,90 Kč/km
2. Náhrada za pohonnou hmotu
Počítá se podle vzorce: cena paliva × spotřeba × ujeté kilometry. Údaj o spotřebě najdete v technickém průkazu vozidla (jde o kombinovaný provoz podle norem EU, hodnota v litrech na 100 km se dělí stem).
Cenu paliva by měl zaměstnanec primárně doložit účtenkou z čerpací stanice. Při doložení více dokladů se počítá aritmetický průměr. Teprve když zaměstnanec cenu nedoloží, nastupují průměrné ceny podle vyhlášky:
- Benzin Natural 95: 34,70 Kč/l
- Benzin Natural 98: 39,00 Kč/l
- Elektřina: 7,20 Kč/kWh
- Motorová nafta do 31. 5. 2026: 34,10 Kč/l
- Motorová nafta od 1. 6. 2026: 44,50 Kč/l (změna podle vyhlášky č. 78/2026 Sb.)
Daňový režim kilometrovného je přímočarý: náhrada spočítaná podle zákonných sazeb (základní náhrada plus palivo dle vyhlášky či účtenky) je zcela nezdanitelná.
Ubytování: bez zákonného stropu
Pravidla pro ubytování (§ 162 pro tuzemsko, § 166 pro zahraničí) jsou z daňového pohledu ta vůbec nejjednodušší. Náklady se proplácejí ve skutečné výši. Zaměstnanec pouze musí přinést platný doklad (fakturu z hotelu či penzionu).
Zákoník práce nestanovuje pro ubytování žádný finanční strop, celá doložená částka je tak nezdanitelná. Firma si sice může určit interní limit (například proplacení hotelu maximálně do 2 000,00 Kč za noc), z pohledu daní ale žádné omezení neexistuje.
Mechanika výpočtu a daňové hranice v praxi
Pojďme si ukázat, jak se teorie překlápí do praxe. Zásadní je správně oddělit osvobozenou částku od té, která už podléhá zdanění. Stravné pro konkrétní časy cesty si rychle spočítáte v kalkulačce stravného.
Příklad se stravným: Zaměstnanec vyrazí na cestu, která trvá 7 hodin. Spadá tedy do pásma a (5 až 12 hodin). Firma má ve vnitřním předpisu štědře nastavené stravné na 220,00 Kč.
- Daňově osvobozený strop pro toto pásmo činí 185,00 Kč.
- Částka 185,00 Kč se nepovažuje za příjem a vyplácí se čistá.
- Rozdíl 35,00 Kč (220 minus 185) tvoří zdanitelný příjem. Tento přesah se přidá do běžné mzdy a zpracuje ho mzdová účetní.
Příklad s kilometrovným (benzin): Zaměstnanec ujede vlastním autem 100 km. Auto má v technickém průkazu kombinovanou spotřebu 6,0 l / 100 km. Tankuje Natural 95, ale ztratil účtenku, takže použijeme vyhláškovou cenu 34,70 Kč/l.
- Základní náhrada: 5,90 Kč × 100 km = 590,00 Kč.
- Náhrada za palivo: (6,0 / 100) × 100 km × 34,70 Kč = 208,20 Kč.
- Celkem k výplatě: 798,20 Kč. Celá tato částka je nezdanitelná.
Propracované scénáře z firemní praxe
Abychom pokryli i záludnější situace roku 2026, připravili jsme tři typické scénáře z praxe.
Scénář 1: Změna ceny nafty v průběhu roku
Zaměstnanec jede na dvě totožné cesty vlastním naftovým autem. Ujede vždy 100 km, spotřeba je 5,0 l / 100 km. Nedoloží účtenku za palivo.
- Cesta dne 15. května 2026: Platí původní vyhláška. Cena nafty je 34,10 Kč/l. Palivo vyjde na 170,50 Kč (5,0 × 34,10). Spolu se základní náhradou 590,00 Kč činí celkové kilometrovné 760,50 Kč.
- Cesta dne 15. června 2026: Platí nová vyhláška č. 78/2026 Sb. Cena nafty stoupla na 44,50 Kč/l. Palivo vyjde na 222,50 Kč (5,0 × 44,50). Celkové kilometrovné dosahuje 812,50 Kč. Rozhoduje vždy přesné datum cesty.
Scénář 2: Vícedenní cesta se stravným nad strop
Zaměstnanec je na dvoudenní cestě. První den trvá cesta 20 hodin (pásmo c, strop 442,00 Kč). Druhý den trvá cesta 10 hodin (pásmo a, strop 185,00 Kč). Firma mu za první den vyplatí 500,00 Kč a za druhý den 200,00 Kč.
- První den: 442,00 Kč je osvobozeno, 58,00 Kč tvoří zdanitelný přesah.
- Druhý den: 185,00 Kč je osvobozeno, 15,00 Kč tvoří zdanitelný přesah.
- Celkem se do mzdové agendy předá informace, že zaměstnanec dosáhl zdanitelného příjmu 73,00 Kč.
Scénář 3: Cesta s ubytováním a zálohou
Zaměstnanec dostane před cestou zálohu 3 000,00 Kč. Cesta trvá dva dny: první den 15 hodin (pásmo b, strop 284,00 Kč), druhý den 8 hodin (pásmo a, strop 185,00 Kč). Firma vyplácí stravné na úrovni stropu. Zaměstnanec přespí v hotelu bez snídaně a přinese fakturu na 2 150,00 Kč.
- Stravné: 284,00 Kč + 185,00 Kč = 469,00 Kč. Posouzení obou dnů jako celku (§ 163 odst. 4) by dalo 23 hodin a strop 442,00 Kč, oddělené posouzení je tedy pro zaměstnance výhodnější.
- Celkové uznatelné náklady: 469,00 Kč (stravné) + 2 150,00 Kč (ubytování) = 2 619,00 Kč.
- Zaměstnanec musí vrátit zbytek zálohy: 3 000,00 Kč minus 2 619,00 Kč = 381,00 Kč.
- Vše se vejde do limitů, nic se nedaní.
Nejčastější chyby při vyúčtování
Při zpracování cestovních náhrad se v praxi neustále opakují stejné omyly. Zde jsou ty nejčastější, na které byste si měli dát pozor:
- Kilometrovné jako jedna částka. Účetní nebo zaměstnanci občas sečtou základní náhradu a palivo do jedné sazby (například 8,00 Kč/km). To je chyba. Zákon vyžaduje přesný dvousložkový výpočet.
- Zdanění celého stravného. Pokud firma vyplatí stravné nad limit, někteří zdaní celou částku. Správně se daní pouze rozdíl (přesah) nad daňově osvobozený strop.
- Chybějící cestovní příkaz. Zaměstnavatel musí podle § 153 předem určit podmínky cesty. Zákoník práce sice na písemné formě netrvá za každou cenu, písemné určení podmínek předem se ale důrazně doporučuje. Při kontrole je to nejlepší důkaz, že vyplacené náhrady odpovídají zákonu.
- Ignorování změny ceny nafty. Od 1. června 2026 se mění vyhlášková cena nafty. Použití staré ceny pro letní cesty vede k chybnému výpočtu.
- Špatné zaokrouhlování. Podle § 183 se částka vyplácená zaměstnanci zaokrouhluje na celé koruny nahoru. Pozor, i částka, kterou zaměstnanec vrací (nevyčerpaná záloha), se zaokrouhluje na celé koruny nahoru.
- Předčasná skartace dokladů. Doklady k cestovním náhradám nelze vyhodit hned po vyúčtování. Musí se archivovat podle platných účetních a daňových předpisů.
Jak locco pomáhá s vyúčtováním
Zaměstnanec si cestu zadá v mobilu a vyfotí účtenky. locco podle sazeb platných v den cesty spočítá stravné i kilometrovné (včetně změny ceny nafty od 1. června 2026), oddělí zdanitelný přesah nad daňový strop a vygeneruje cestovní příkaz v PDF. Export do mzdového systému zatím nenabízí, vyčíslený přesah tedy do mezd zanese mzdová účetní sama. Jak to celé funguje, ukazuje aplikace locco.
Časté dotazy
Co se stane, když zaměstnanci vyplatíme stravné nad zákonný limit?
Částka do výše limitu pro státní sféru (např. 185,00 Kč pro cestu od 5 do 12 hodin) se nepovažuje za příjem. Vše nad tento strop už představuje zdanitelný příjem zaměstnance a podléhá odvodům v běžné mzdě.
Existuje nějaký daňový strop pro ubytování na pracovní cestě?
Neexistuje. Náklady na ubytování se proplácejí ve skutečné výši na základě doložené faktury. Celá takto prokázaná částka je pro zaměstnance nezdanitelná.
Můžeme kilometrovné počítat jako jednu pevnou sazbu za kilometr?
Ne. Použije-li zaměstnanec vlastní auto na žádost zaměstnavatele, je kilometrovné ze zákona dvousložkové. Skládá se ze základní náhrady za opotřebení vozidla a z náhrady za spotřebované palivo. Obě složky musíte počítat odděleně.
Jaká platí pravidla pro zaokrouhlování cestovních náhrad?
Částka, kterou firma vyplácí zaměstnanci, se zaokrouhluje na celé koruny nahoru. Stejné pravidlo platí i v případě, kdy zaměstnanec vrací nevyčerpanou zálohu – vracená částka se rovněž zaokrouhluje na celé koruny nahoru.
Do kdy se musí pracovní cesta vyúčtovat?
Zaměstnanec musí předložit doklady do 10 pracovních dnů po skončení cesty. Zaměstnavatel má následně dalších 10 pracovních dnů na vyúčtování a vyplacení peněz, pokud se obě strany nedohodnou jinak.
Je písemný cestovní příkaz před cestou opravdu nutný?
Zákoník práce vyžaduje, aby zaměstnavatel předem určil podmínky cesty. Písemnou formu zákon nevyžaduje vždy (§ 153 odst. 2), jako důkaz při případné kontrole se ale důrazně doporučuje. Účetní ji proto oprávněně vyžadují.
Článek vychází z vyhlášky MPSV č. 573/2025 Sb. (sazby stravného, základní náhrady a průměrné ceny pohonných hmot pro rok 2026), vyhlášky č. 78/2026 Sb. (cena motorové nafty od 1. 6. 2026), zákoníku práce č. 262/2006 Sb. (§ 153, § 157–158, § 162, § 163, § 176, § 183–184) a zákona o daních z příjmů č. 586/1992 Sb. (§ 6 odst. 7 písm. a a § 6 odst. 1). Aktualizováno v červenci 2026.
Přečtěte si také: Tuzemské stravné 2026: sazby, pásma a příklady, Kilometrovné 2026: výpočet náhrad za použití vlastního auta, Cestovní příkaz 2026: náležitosti a vyúčtování a Stravné a kilometrovné 2026: přehledná tabulka.
Připraveni zjednodušit cestovní příkazy?
Vyzkoušejte locco zdarma. Bez platební karty, až 10 příkazů ročně.
Začněte zdarma