Stravné a kilometrovné 2026: přehledná tabulka pro Česko
Uložte si tento článek do záložek. Připravili jsme pro vás kompletní a přehledný manuál cestovních náhrad pro rok 2026, ke kterému se můžete vracet při každém vyúčtování pracovní cesty. Najdete v něm všechny aktuální sazby na jednom místě – od stravného přes kilometrovné až po ceny paliv.
Následující přehled vychází z platné legislativy pro rok 2026. Právním základem je vyhláška MPSV č. 573/2025 Sb. účinná od 1. ledna 2026, zákoník práce č. 262/2006 Sb. a zákon o daních z příjmů č. 586/1992 Sb. Všechny uváděné částky jsou v českých korunách (Kč) a nároky se posuzují za každý kalendářní den samostatně (s výjimkou pravidla dvou kalendářních dnů, viz níže).
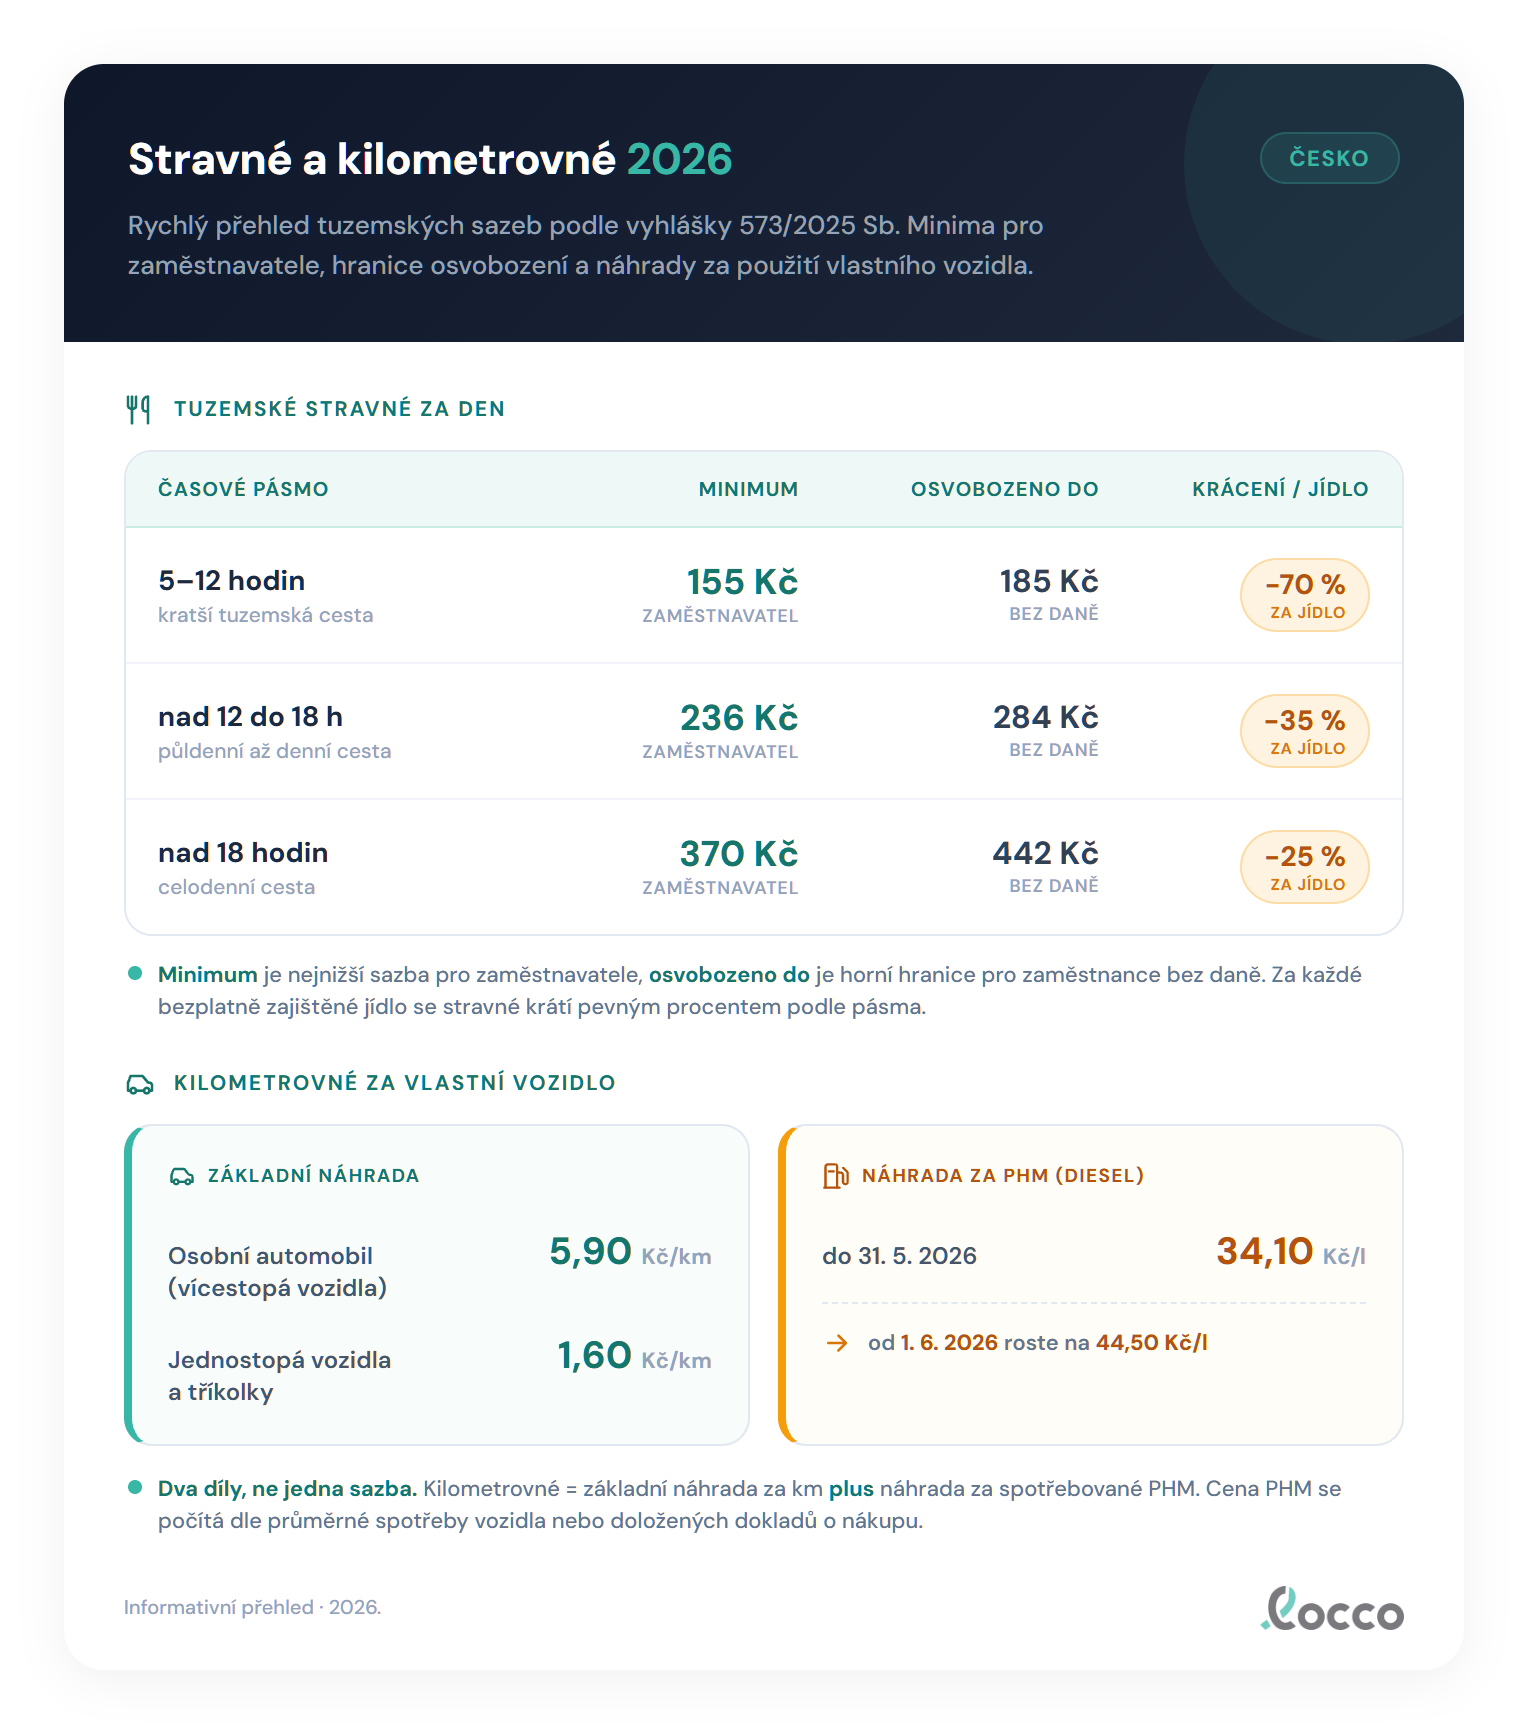
Tuzemské stravné 2026: přehledná tabulka
Základní sazby tuzemského stravného se dělí do tří časových pásem podle toho, jak dlouho pracovní cesta v daném kalendářním dni trvala. Pokud je kratší než 5 hodin, stravné zaměstnanci v soukromé sféře bez výjimky nenáleží. Stravné pro konkrétní časy cesty rychle spočítá kalkulačka stravného.
| Časové pásmo | Zákonné minimum (soukromá sféra) | Daňově osvobozený strop | Rozpětí pro státní sféru |
|---|---|---|---|
| a) 5 až 12 hodin | 155,00 Kč | 185,00 Kč | 155,00 až 185,00 Kč |
| b) déle než 12 do 18 hodin | 236,00 Kč | 284,00 Kč | 236,00 až 284,00 Kč |
| c) déle než 18 hodin | 370,00 Kč | 442,00 Kč | 370,00 až 442,00 Kč |
Pozor na to, že hranice jednotlivých pásem platí na minutu přesně. Cesta trvající rovných 12 hodin spadá stále do pásma a. Teprve cesta dlouhá 12 hodin a 1 minutu zakládá nárok na vyšší sazbu v pásmu b. Stejná logika platí i pro hranici 18 hodin – k posunu do nejvyššího pásma c stačí jediná minuta navíc.
V podnikatelské (soukromé) sféře představují částky 155,00 Kč, 236,00 Kč a 370,00 Kč absolutní zákonné minimum. Horní hranice pro výplatu teoreticky neexistuje. Cokoli však zaměstnavatel vyplatí nad stanovený daňový strop (185,00 Kč, 284,00 Kč a 442,00 Kč; při bezplatném jídle se strop krátí, viz níže), stává se zdanitelným příjmem zaměstnance ze závislé činnosti podle § 6 odst. 7 písm. a) zákona o daních z příjmů. Pro státní a rozpočtovou sféru je naopak uvedené rozpětí striktně závazné – nelze jít pod dolní, ale ani nad horní hranici.
Krácení stravného za bezplatné jídlo
Pokud má zaměstnanec během cesty zajištěno bezplatné stravování (typicky snídani v rámci ubytování nebo zaplacený pracovní oběd), jeho nárok na stravné se úměrně krátí. Toto krácení se počítá za každé poskytnuté jídlo. Důležité je, že procentní sazba srážky se odvíjí výhradně od časového pásma cesty, nikoli od toho, o jaký chod šlo.
| Časové pásmo cesty | Krácení za 1 jídlo zdarma |
|---|---|
| a) 5 až 12 hodin | o 70 % |
| b) déle než 12 do 18 hodin | o 35 % |
| c) déle než 18 hodin | o 25 % |
Procenta za jednotlivá jídla se sčítají. Výsledná částka stravného se však nikdy nemůže propadnout do minusu; pomyslným dnem je vždy 0,00 Kč. V soukromé sféře fungují tato plná procenta jako výchozí pravidlo, pokud zaměstnavatel předem nestanoví mírnější podmínky krácení ve vnitřním předpisu nebo je nesjedná ve smlouvě. Mírnější krácení je přípustné, daňový strop se ale krátí plnými procenty jako ve státní sféře. Co firma vyplatí nad takto snížený strop, je zdanitelným příjmem zaměstnance.
Ve státní sféře navíc úřaduje takzvané pravidlo tvrdé nuly. Zaměstnanec ztrácí nárok na stravné úplně, pokud během cesty v pásmu 5 až 12 hodin dostane 2 bezplatná jídla, případně pokud při cestě v pásmu déle než 12 do 18 hodin obdrží 3 bezplatná jídla.
Příklady krácení v soukromé sféře:
- Cesta trvá 8 hodin (pásmo a). Základní stravné činí 155,00 Kč. Zaměstnanec měl 1 oběd zdarma. Krátíte o 70 % ze 155,00 Kč (což je 108,50 Kč). K výplatě zbývá 46,50 Kč. Pokud firma vyplácí maximum 185,00 Kč, krácení činí 70 % ze 185,00 Kč a k výplatě zbývá 55,50 Kč.
- Cesta trvá 15 hodin (pásmo b). Základní stravné činí 236,00 Kč. Zaměstnanec dostal snídani a oběd (2 jídla). Krátíte o 2 x 35 %, tedy celkem o 70 % z 236,00 Kč (což je 165,20 Kč). K výplatě zbývá 70,80 Kč.
- Cesta trvá 10 hodin (pásmo a). Základní stravné činí 155,00 Kč. Zaměstnanec dostal 2 jídla. Krátíte o 2 x 70 %, tedy o 140 %. Výpočet narazí na dno, k výplatě je 0,00 Kč.
Kilometrovné 2026: sazby a ceny paliv
Jede-li zaměstnanec vlastním autem na žádost zaměstnavatele, je výpočet kilometrovného dvousložkový. V praxi jej nesmíte zjednodušit na jedinou paušální sazbu za kilometr. Celková částka se totiž skládá ze základní náhrady za opotřebení vozidla (za ujeté kilometry) a z náhrady za spotřebované pohonné hmoty. Pokud jel autem jen se souhlasem zaměstnavatele místo určeného vlaku nebo autobusu, náleží mu pouze náhrada ve výši jízdného (§ 157 odst. 2).
Právní rámec udávají § 157 a § 158 zákoníku práce, konkrétní sazby pak stanovuje vyhláška 573/2025 Sb.
1. Základní náhrada za 1 km (od 1. 1. 2026)
| Typ vozidla | Sazba za 1 km |
|---|---|
| Osobní silniční motorová vozidla (auta) | 5,90 Kč |
| Jednostopá vozidla a tříkolky (motocykly) | 1,60 Kč |
Pokud k vozidlu připojíte přívěs, základní sazba se zvyšuje o 15 %. U nákladních aut, autobusů či traktorů činí sazba minimálně dvojnásobek (jde o informativní údaj).
2. Průměrné ceny pohonných hmot podle vyhlášky
Níže uvedené vyhláškové ceny slouží jako náhradní hodnota pro případy, kdy zaměstnanec nedoloží skutečnou cenu paliva dokladem o nákupu. Doloží-li účtenku, ze které je patrná souvislost s cestou, použije se prokázaná cena (u více účtenek aritmetický průměr doložených cen).
| Druh paliva | Cena pro rok 2026 |
|---|---|
| Benzin Natural 95 | 34,70 Kč/l |
| Benzin Natural 98 | 39,00 Kč/l |
| Motorová nafta (do 31. 5. 2026) | 34,10 Kč/l |
| Motorová nafta (od 1. 6. 2026) | 44,50 Kč/l |
| Elektřina | 7,20 Kč/kWh |
Důležité upozornění pro rok 2026: cena motorové nafty se v průběhu roku mění na základě vyhlášky 78/2026 Sb. Tento naftový mezikrok znamená, že pro cesty uskutečněné do konce května počítáte s cenou 34,10 Kč za litr, ovšem pro cesty od 1. června už musíte použít novou sazbu 44,50 Kč za litr. Zásadní je přitom datum samotné cesty, nikoli datum, kdy se provádí vyúčtování.
Mechanika výpočtu kilometrovného
Základní vzorec pro výpočet vypadá takto:
Celkem = (základní náhrada za km × počet km) + (cena paliva × spotřeba)
Samotná spotřeba pro danou cestu se počítá následovně: (kombinovaná spotřeba v litrech na 100 km ÷ 100) × počet ujetých km. Údaj o kombinované spotřebě podle norem EU najdete v technickém průkazu vozidla.
Propočtené příklady kilometrovného:
- Příklad 1 (auto na benzin): Osobní auto, benzin Natural 95, ujeto 100 km, spotřeba 6,0 l/100 km. Základní náhrada: 5,90 × 100 = 590,00 Kč. Palivo: 6,0 × 34,70 = 208,20 Kč. Celkem: 798,20 Kč.
- Příklad 2 (auto na naftu, vliv data): Osobní auto, nafta, ujeto 100 km, spotřeba 5,0 l/100 km. Cesta dne 15. 5. 2026: 590,00 + (5,0 × 34,10 = 170,50) = 760,50 Kč. Stejná cesta dne 15. 6. 2026: 590,00 + (5,0 × 44,50 = 222,50) = 812,50 Kč. Rozdíl kvůli naftovému kroku činí +52,00 Kč na 100 km.
- Příklad 3 (motocykl): Motocykl, benzin Natural 95, ujeto 80 km, spotřeba 3,5 l/100 km. Základní náhrada: 1,60 × 80 = 128,00 Kč. Palivo: (3,5 / 100 × 80 = 2,8) × 34,70 = 97,16 Kč. Celkem: 225,16 Kč.
- Příklad 4 (elektromobil): Elektromobil, ujeto 120 km, spotřeba 18 kWh/100 km. Základní náhrada: 5,90 × 120 = 708,00 Kč. Energie: (18 / 100 × 120 = 21,6) × 7,20 = 155,52 Kč. Celkem: 863,52 Kč.
- Příklad 5 (přednost účtenky): Osobní auto, benzin Natural 95, ujeto 100 km, spotřeba 6,0 l/100 km. Zaměstnanec doložil účtenku s cenou 36,20 Kč/l. Palivo: 6,0 × 36,20 = 217,20 Kč (nepoužije se vyhláškových 34,70 Kč). Základní náhrada: 590,00 Kč. Celkem: 807,20 Kč.
Zaokrouhlování a vícedenní cesty
Podle § 183 zákoníku práce se částka, kterou zaměstnavatel doplácí zaměstnanci v Kč, zaokrouhluje vždy na celé koruny nahoru. Zcela totožné pravidlo však platí i v opačném směru. Částka, kterou zaměstnanec vrací firmě (například při nevyčerpání poskytnuté zálohy), se rovněž zaokrouhluje na celé koruny nahoru. Obě strany tedy při finálním vyrovnání zaokrouhlují směrem vzhůru.
Příklad v praxi: Pokud je vypočtený doplatek 1 138,50 Kč, zaměstnavatel vyplatí 1 139,00 Kč. Pokud naopak zaměstnanec vrací 642,10 Kč, vrátí 643,00 Kč.
U vícedenních pracovních cest se nároky posuzují a sčítají za každý kalendářní den zvlášť, a to striktně podle počtu hodin, které v něm cesta trvala.
Příklad třídenní cesty (počítáno v zákonných minimech):
-
- den: odjezd v 06:00, trvá do půlnoci (18 hodin) = pásmo b = 236,00 Kč.
-
- den: celých 24 hodin = pásmo c = 370,00 Kč.
-
- den: od půlnoci do návratu ve 13:00 (13 hodin) = pásmo b = 236,00 Kč.
- Celkové stravné činí 842,00 Kč.
Výjimku tvoří takzvané pravidlo dvou kalendářních dnů (§ 163 odst. 4). U cesty, která spadá do dvou kalendářních dnů, se od odděleného posuzování povinně upustí a doba trvání se posoudí jako jeden celek, je-li to pro zaměstnance výhodnější.
Příklad: Odjezd ve 22:00, návrat ve 04:00 ráno. Při odděleném posouzení (2 hodiny první den a 4 hodiny druhý den) nevzniká nárok na stravné, výsledek je 0,00 Kč. Při posouzení jako celek trvá cesta 6 hodin, spadá do pásma a, a zaměstnanci tak náleží 155,00 Kč. V tomto případě se logicky použije výhodnější spojený výpočet.
Krátce k zahraničnímu stravnému
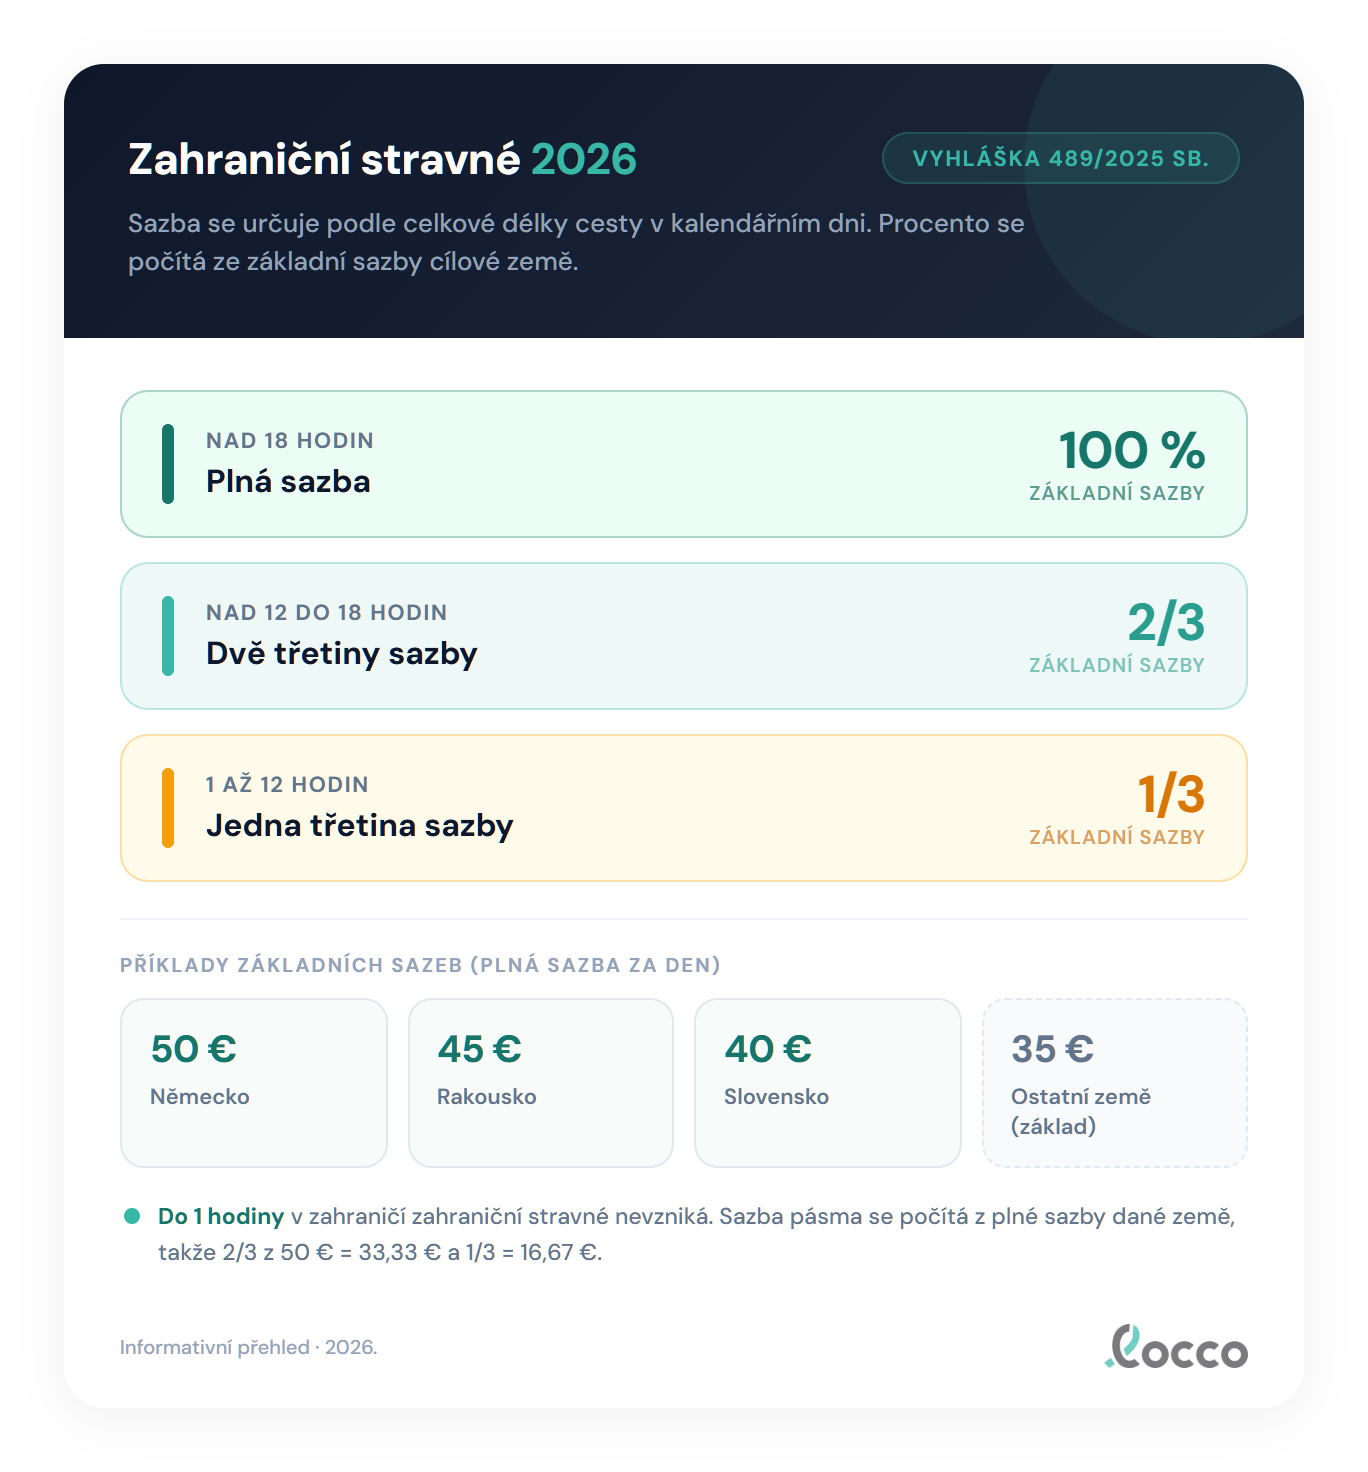
Pro zahraniční pracovní cesty platí odlišné sazby stanovené v cizí měně podle konkrétní cílové země (ty každoročně určuje vyhláška Ministerstva financí, platí to i pro rok 2026). Jen pro orientaci: základní sazba pro Německo činí 50,00 €, pro Rakousko 45,00 € a pro Slovensko 40,00 € na den. Kompletní přehled sazeb pro všechny státy najdete v našem samostatném článku o zahraničním stravném.
Nejčastější chyby při vyúčtování
Při zpracování cestovních náhrad se v účtárnách i mezi podnikateli neustále opakují stejné omyly. Zde je přehled těch nejčastějších, na které si dejte pozor:
- Záměna zákonného minima (155,00 Kč, 236,00 Kč, 370,00 Kč) s daňovým stropem (185,00 Kč, 284,00 Kč, 442,00 Kč).
- Krácení stravného podle druhu jídla (například uplatnění jiné sazby za snídani a jiné za oběd) místo správného krácení podle časového pásma cesty.
- Zjednodušení kilometrovného na jedinou sazbu v Kč za kilometr a opomenutí palivové složky.
- Použití staré naftové ceny 34,10 Kč pro cesty uskutečněné od 1. června 2026 (správně už má být 44,50 Kč).
- Zaokrouhlování dolů místo nahoru, případně uplatňování zaokrouhlení pouze u výplaty zaměstnanci, nikoli u vracení nevyčerpané zálohy.
- Posuzování vícedenní cesty jako jednoho celku místo dělení na kalendářní dny, nebo naopak opomenutí pravidla dvou dnů ve chvíli, kdy by to pro zaměstnance bylo výhodnější.
- Ignorování přesných hranic pásem na minuty (rozdíl mezi přesně 12 hodinami a 12 hodinami a 1 minutou).
Jak locco pomáhá s cestovními náhradami
Aplikace locco počítá stravné po kalendářních dnech včetně krácení za jídla, dvousložkové kilometrovné podle ceny paliva platné v den cesty (včetně sazby 1,60 Kč/km pro motocykly a ceny Naturalu 98) a oddělí případný zdanitelný přesah nad daňový strop. Výsledkem je podklad k cestovnímu příkazu v PDF se všemi údaji potřebnými pro vyúčtování.
Co zatím neumí: režim státní a rozpočtové sféry podle § 176 a zvýšení základní sazby o 15 % při jízdě s přívěsem. Takové cesty zatím zkontrolujte ručně.
Časté dotazy
Kdy mám nárok na stravné?
Nárok na stravné vzniká ve chvíli, kdy pracovní cesta trvá alespoň 5 hodin v rámci jednoho kalendářního dne.
Jak se počítá kilometrovné?
Při použití vlastního auta na žádost zaměstnavatele se skládá ze dvou složek: ze základní náhrady za každý ujetý kilometr a z náhrady za spotřebované pohonné hmoty (cena paliva vynásobená spotřebou).
Co dělat, když nemám účtenku za benzin?
Využijete průměrnou vyhláškovou cenu platnou pro daný rok. U Naturalu 95 činí pro rok 2026 přesně 34,70 Kč za litr.
Jak se krátí stravné za oběd zdarma?
Krácení se řídí délkou cesty. Například u cesty od 5 do 12 hodin se za každé poskytnuté jídlo odečítá až 70 % stravného. V soukromé sféře platí plné procento, pokud zaměstnavatel předem nesjedná nižší krácení, ve státní sféře se krátí vždy o plné procento.
Jak se zaokrouhlují cestovní náhrady?
Výsledná částka k výplatě zaměstnanci i případný přeplatek, který zaměstnanec vrací firmě, se vždy zaokrouhlují na celé koruny nahoru.
Platí pro státní sféru stejná pravidla?
Ano i ne. Státní sféra má pevně dané rozpětí sazeb, které nelze překročit, a platí pro ni přísnější pravidla při krácení stravného (takzvané pravidlo tvrdé nuly).
Zdroje informací: vyhláška MPSV č. 573/2025 Sb., vyhláška č. 78/2026 Sb., zákoník práce č. 262/2006 Sb., zákon o daních z příjmů č. 586/1992 Sb. Aktualizováno v červenci 2026.
Související články: podrobný průvodce stravným, průvodce kilometrovným, nezdanitelné náhrady a daňové stropy, cestovní příkaz krok za krokem a zahraniční stravné, tabulka po zemích.
Připraveni zjednodušit cestovní příkazy?
Vyzkoušejte locco zdarma. Bez platební karty, až 10 příkazů ročně.
Začněte zdarma