Cestovný príkaz 2026: náležitosti a vyúčtovanie
Hromadia sa vám na stole nevyúčtované pracovné cesty a strácate prehľad v spleti termínov a sadzieb? Správne vystavený cestovný príkaz je pre mzdárov a HR absolútnym základom, bez ktorého nevyplatíte náhrady včas a bez rizika pokút. V tomto sprievodcovi detailne rozoberieme všetky povinné náležitosti, aktuálne sadzby pre rok 2026 a presné lehoty, ktoré musíte vo firme dodržať.
Čo je cestovný príkaz a kedy ho potrebujeme
Pojem „cestovný príkaz“ zľudovel v každej slovenskej firme, no v samotnom zákone by ste ho hľadali márne. Primárnym právnym predpisom pre túto oblasť je zákon č. 283/2002 Z. z. o cestovných náhradách (v konsolidovanom znení účinnom k 1. 11. 2025). Daňový režim následne rieši zákon č. 595/2003 Z. z. o dani z príjmov.
Zákon o cestovných náhradách nepredpisuje povinnú formu, presný názov dokumentu ani štátnu šablónu. Neexistuje žiadny univerzálny zákonný vzor. Legislatíva vyžaduje výlučne obsahovú stránku. To znamená písomné určenie podmienok cesty pred jej začiatkom (podľa § 3) a následné vyúčtovanie doložené písomnými dokladmi (podľa § 36). Cestovný príkaz je tak len zaužívaný HR a účtovný pojem pre dokument, ktorý tieto zákonné požiadavky spája do jedného celku.
Náležitosti cestovného príkazu
Aby bola pracovná cesta z právneho hľadiska v poriadku, zamestnávateľ musí pred jej začiatkom písomne určiť podmienky. Podľa § 3 ods. 1 zákona o cestovných náhradách existuje päť povinných parametrov.
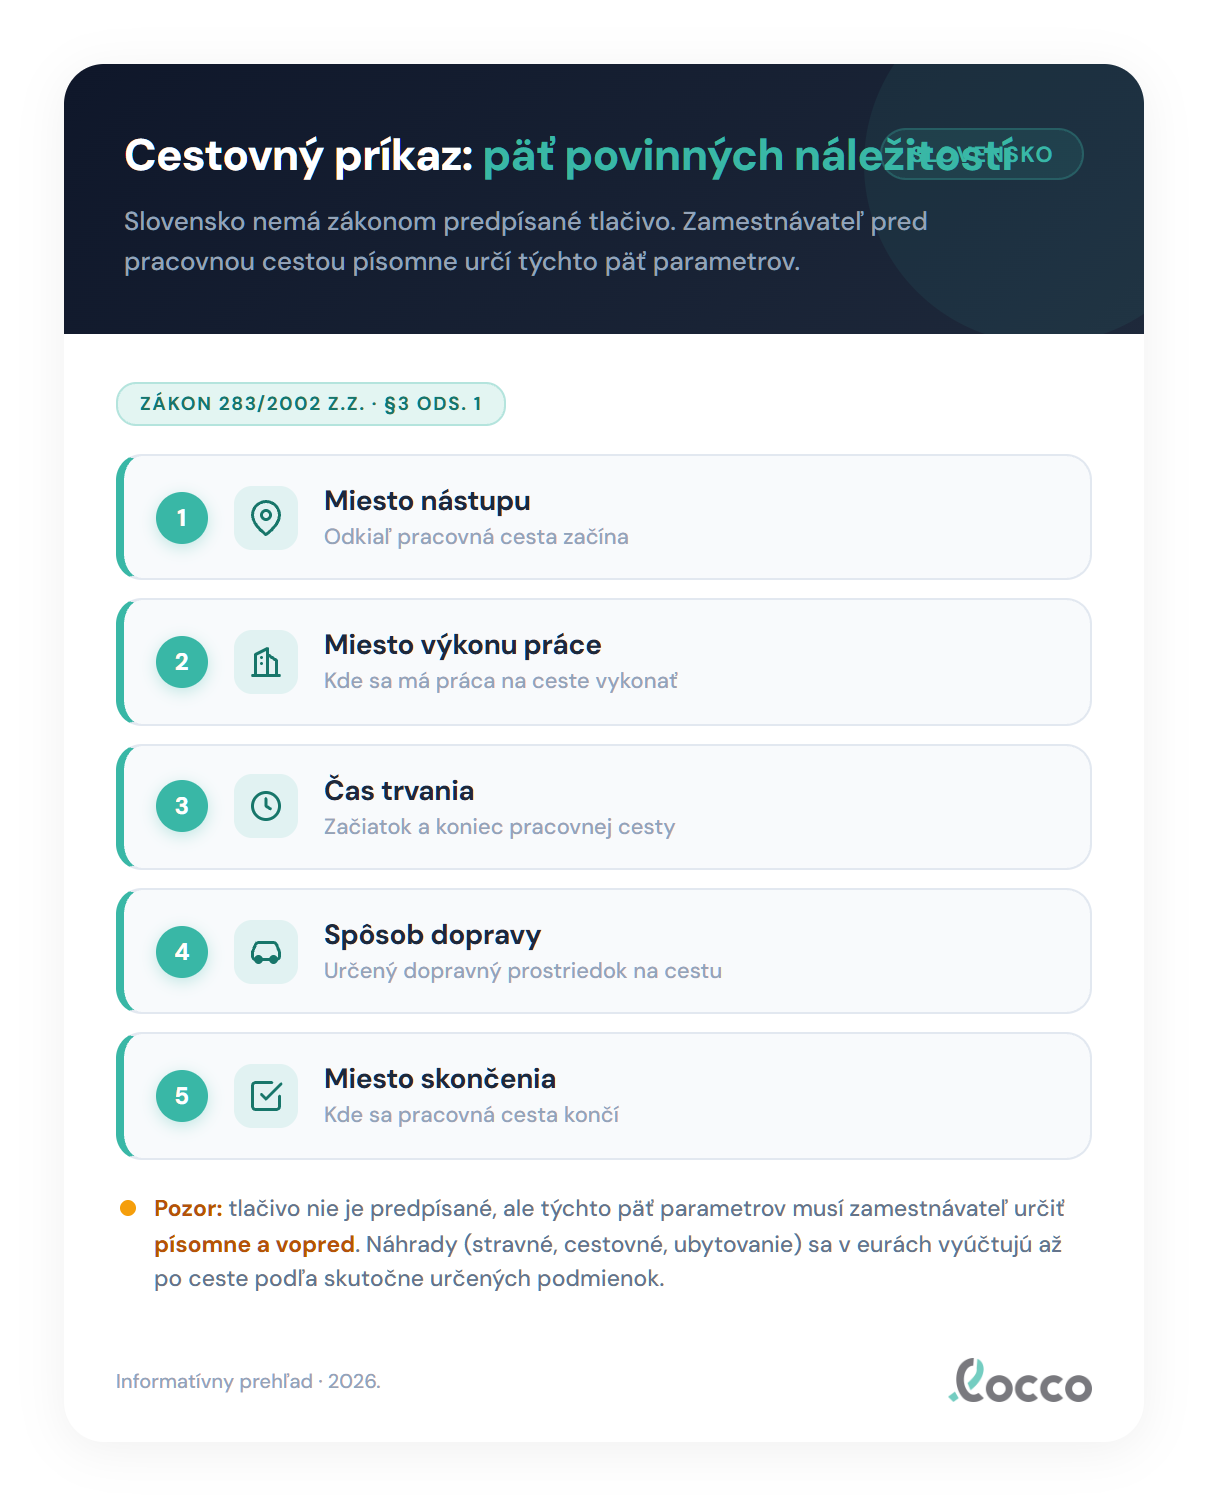
- Miesto nástupu pracovnej cesty: presné určenie lokality, odkiaľ zamestnanec vyráža (napríklad adresa trvalého bydliska alebo pracoviska).
- Miesto výkonu práce: konkrétny cieľ cesty, kde bude zamestnanec plniť pracovné úlohy (mesto, obec alebo presná adresa klienta).
- Čas trvania: predpokladaný začiatok a koniec pracovnej cesty.
- Spôsob dopravy: určenie dopravného prostriedku (napríklad firemné vozidlo, vlak, autobus, lietadlo alebo po dohode vlastné vozidlo zamestnanca).
- Miesto skončenia pracovnej cesty: lokalita, kde sa pracovná cesta oficiálne končí (zvyčajne návrat domov alebo na pracovisko).
Zamestnávateľ môže určiť aj ďalšie podmienky, pričom musí prihliadať na oprávnené záujmy zamestnanca. Kľúčové je, že toto určenie musí prebehnúť vopred. Vyplýva to z konštrukcie zákona, podľa ktorej „zamestnávateľ vysielajúci zamestnanca … určí“ podmienky. Určenie je tak neoddeliteľnou súčasťou samotného vyslania.
Zákon v § 3 ods. 3 prináša zjednodušenie pre firmy s častými výjazdmi. Zamestnávateľ môže jedným rozhodnutím určiť podmienky pre viacerých zamestnancov naraz, prípadne na viacero pracovných ciest jedného zamestnanca. Tento inštitút sa v praxi nazýva hromadný alebo blanketný cestovný príkaz a je plne v súlade s legislatívou.
Preddavok a lehoty na vyúčtovanie
Finančné toky spojené s pracovnou cestou majú prísne pravidlá. Týkajú sa najmä poskytovania preddavkov a lehôt na predloženie dokladov.
| Situácia / Úkon | Zákonné pravidlo a lehota |
|---|---|
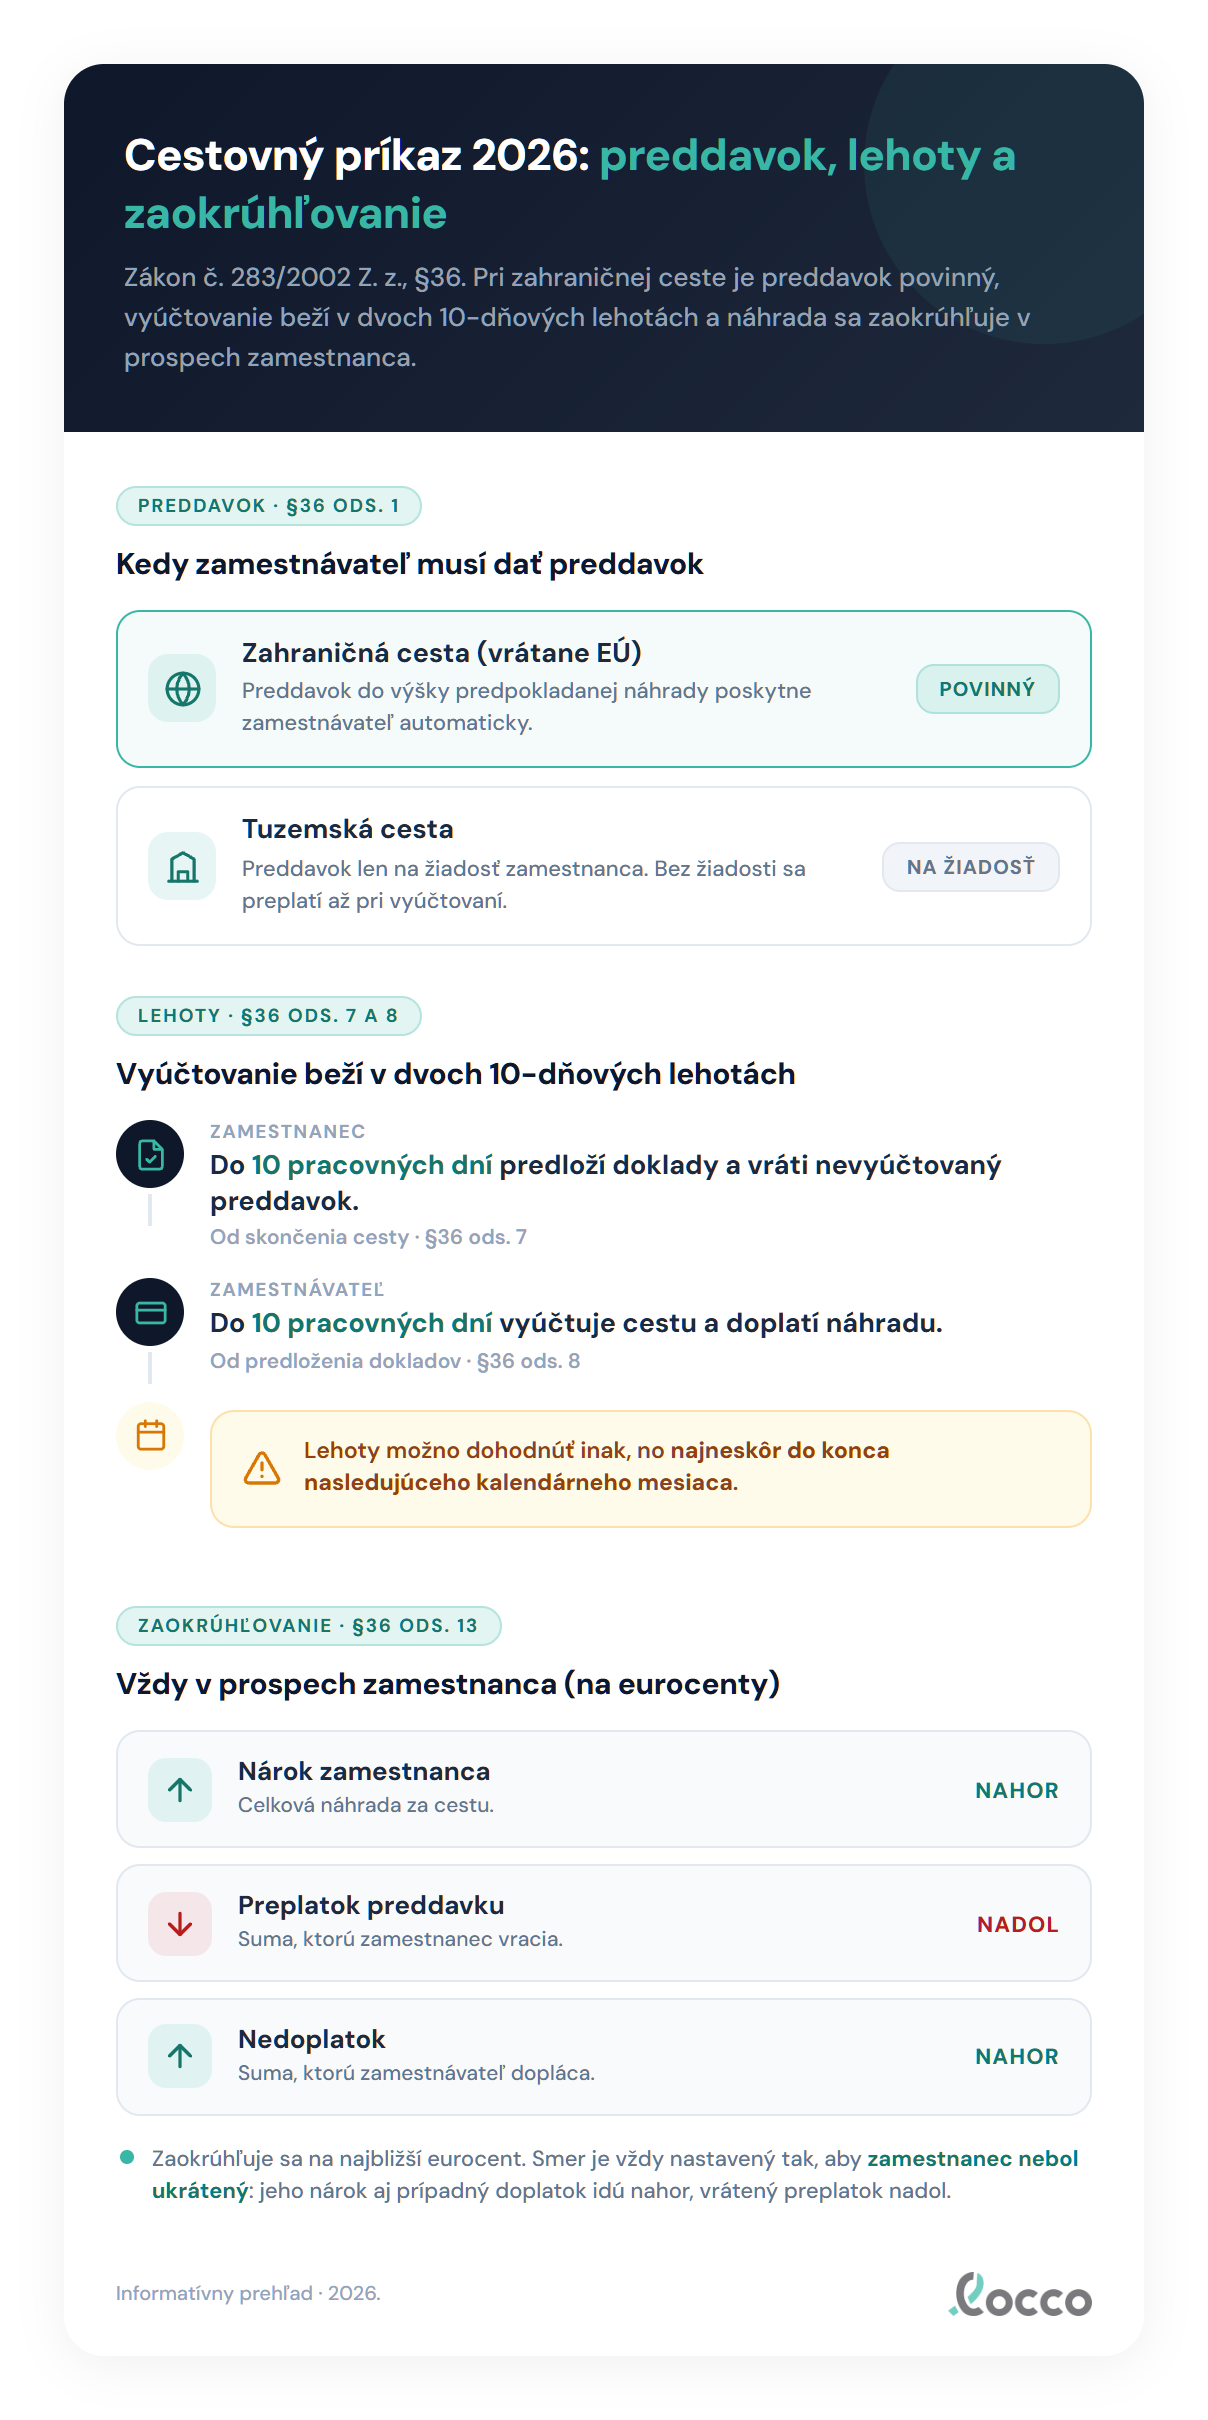
| Každá zahraničná cesta a vyslanie do štátu EÚ | Preddavok je povinný. Zamestnávateľ ho musí poskytnúť až do sumy predpokladaných náhrad (§ 36 ods. 1). |
| Tuzemská cesta (iná skutočnosť) | Preddavok je povinný iba na žiadosť zamestnanca. |
| Mena preddavku na stravné | Pri zahraničnej ceste sa poskytuje v mene podľa opatrenia MF SR pre danú krajinu (§ 36 ods. 6). |
| Povinnosť zamestnanca | Do 10 pracovných dní odo dňa skončenia cesty predložiť doklady a vrátiť nevyúčtovaný preddavok (§ 36 ods. 7). |
| Povinnosť zamestnávateľa | Do 10 pracovných dní odo dňa predloženia dokladov vykonať vyúčtovanie a uspokojiť nároky (§ 36 ods. 8). |
Lehotu 10 pracovných dní možno predĺžiť kolektívnou zmluvou, písomnou dohodou alebo vnútorným predpisom firmy. Maximálny strop na predĺženie je však do konca kalendárneho mesiaca nasledujúceho po mesiaci, v ktorom sa cesta skončila (pre zamestnanca), respektíve po mesiaci predloženia dokladov (pre zamestnávateľa).
Osobitné lehoty (§ 29 ods. 3 až 6) platia len pre zamestnancov v štátnej službe a pri výkone práce vo verejnom záujme, ktorí sú do zahraničia dočasne vyslaní na viac ako šesť mesiacov (§ 19 ods. 1). Na predloženie dokladov aj na vyúčtovanie majú až 50 kalendárnych dní. Súkromných zamestnávateľov sa tento režim netýka a pri bežných zahraničných pracovných cestách platí štandardná lehota 10 pracovných dní.
Čo presne obsahuje samotné vyúčtovanie? Zákon neurčuje uzavretý zoznam položiek. Vyžaduje však písomné doklady preukazujúce výdavky podľa § 4 ods. 1. Ide najmä o preukázané cestovné výdavky (lístky na vlak, letenky), výdavky za ubytovanie (uhrádzajú sa ako preukázaný skutočný výdavok bez zákonného stropu), stravné a preukázané potrebné vedľajšie výdavky (parkovné, poplatky za diaľnicu).
Zaokrúhľovanie pri vyúčtovaní
Pri finálnom zúčtovaní nákladov často vznikajú sumy s viacerými desatinnými miestami. Zákon o cestovných náhradách v § 36 ods. 13 presne definuje, ako sa tieto sumy v eurách zaokrúhľujú.
Pravidlá sú nastavené takto:
- Celkový nárok zamestnanca (suma bez odpočítania preddavku) sa zaokrúhľuje na najbližší eurocent nahor.
- Ak vznikne preplatok (zamestnanec dostal vyšší preddavok a vracia peniaze firme), suma sa zaokrúhľuje na najbližší eurocent nadol.
- Ak vznikne nedoplatok (firma dopláca zamestnancovi, pretože preddavok nepokryl náklady), suma sa zaokrúhľuje na najbližší eurocent nahor.
Pri vyúčtovaní v cudzej mene sa postupuje obdobne. Zaokrúhľuje sa na najbližšiu celú menovú jednotku s rovnakými smermi zaokrúhľovania.
Mechanika výpočtu
Pre lepšie pochopenie si ukážeme detailný príklad výpočtu. Najväčšie chyby v praxi vznikajú práve pri výpočte náhrady za použitie vlastného vozidla a pri stravnom.
Sadzby stravného pre tuzemské cesty (platné od 1. 12. 2025 podľa Oznámenia MPSVR SR č. 280/2025 Z. z.) sú rozdelené do troch časových pásiem:
- 5 až 12 hodín: 9,30 €
- nad 12 do 18 hodín: 13,80 €
- nad 18 hodín: 20,60 €
Rovnaké sadzby aj s krátením za zabezpečené jedlo prehľadne zhŕňa tabuľka stravného a kilometrovného.
Náhrada za použitie vlastného vozidla (kilometrovné) býva kritickým bodom. Spravidla je dvojzložková (§ 7 ods. 1 písm. a)). Skladá sa zo základnej náhrady a náhrady za palivo. Tieto dve zložky nikdy nezlučujte do jednej fiktívnej sadzby za kilometer. Namiesto nich sa zamestnávateľ so zamestnancom môže písomne dohodnúť na náhrade vo výške cestovného lístka pravidelnej verejnej dopravy (§ 7 ods. 12), no nie vtedy, keď zamestnanec použije auto na žiadosť zamestnávateľa.
Základná náhrada pre osobné vozidlá je 0,313 €/km a pre dvojkolesové, trojkolesové vozidlá a štvorkolky 0,090 €/km (podľa Oznámenia MPSVR SR č. 340/2025 Z. z., účinné od 1. 1. 2026). Ak má osobné auto pripojený príves, základná náhrada sa zvýši o 15 % (0,313 × 1,15 = 0,35995 €/km).
Náhrada za spotrebované pohonné látky sa počíta vzorcom: jednotková cena paliva × spotreba × počet kilometrov. Spotrebou sa rozumie údaj z dokladu vozidla (v litroch na kilometer) zvýšený podľa § 7 ods. 6. Navýšenie je povinné: spravidla 10 %, pri jazde v meste podľa druhu údaja v technickom preukaze aj viac.
Príklad
Zamestnanec išiel na jednodňovú pracovnú cestu vlastným osobným autom (po predchádzajúcej písomnej dohode so zamestnávateľom). Cesta trvala presne 10 hodín. Prešiel celkovo 100 kilometrov. Jednotková cena nafty na bloku z čerpacej stanice bola 1,500 €/l. Technický preukaz uvádza spotrebu v kombinovanom cykle 6,0 l/100 km. Po povinnom zvýšení o 10 % (§ 7 ods. 6 písm. c)) sa počíta so spotrebou 6,6 l/100 km, teda 0,066 l/km.
Výpočet náhrad:
- Stravné: cesta trvala 10 hodín (pásmo 5 až 12 hodín), nárok je 9,30 €.
- Základná náhrada za vozidlo: 100 km × 0,313 €/km = 31,30 €.
- Náhrada za palivo: 1,500 €/l × 0,066 l/km × 100 km = 9,90 €.
- Celková náhrada za vozidlo: 31,30 + 9,90 = 41,20 €.
- Spolu na vyplatenie: 9,30 (stravné) + 41,20 (vozidlo) = 50,50 €.
Prepracované scenáre z praxe
Aby sme problematiku priblížili ešte viac, pripravili sme tri typické scenáre, s ktorými sa mzdoví účtovníci a HR oddelenia stretávajú najčastejšie.
Scenár 1: Tuzemská jednodňová cesta
Zamestnanec cestuje z Bratislavy do Žiliny na obchodné stretnutie. Odchádza o 6:00 ráno a vracia sa o 16:00. Cesta trvá 10 hodín. Keďže ide o tuzemskú cestu, preddavok nie je povinný, pokiaľ si ho zamestnanec nevyžiada. Čas trvania sa posudzuje za daný kalendárny deň. Zamestnanec má nárok na stravné v najnižšom pásme (9,30 €). Ak by cesta trvala menej ako 5 hodín, zákonný nárok na stravné by nevznikol (0,00 €).
Scenár 2: Zahraničná cesta s preddavkom
Zamestnanec je vyslaný na trojdňovú konferenciu do Viedne. Ako pri každej zahraničnej pracovnej ceste je zamestnávateľ povinný poskytnúť preddavok na predpokladané výdavky. Preddavok na stravné sa poskytuje v eurách, keďže ide o Rakúsko (podľa opatrenia MF SR). Zamestnávateľ sa rozhodne vyplatiť zamestnancovi aj vreckové. Tu treba upozorniť na daňový režim podľa § 5 ods. 5 zákona č. 595/2003 Z. z. o dani z príjmov. Kým stravné do výšky zákonného nároku nie je predmetom dane, vreckové pri zahraničnej ceste je vždy zdaniteľným príjmom zo závislej činnosti a musí vstúpiť do mzdy.
Scenár 3: Servisný technik a hromadný cestovný príkaz
Firma zamestnáva servisného technika, ktorý denne navštevuje klientov v rámci celého kraja. Vystavovať mu samostatný cestovný príkaz na každý jeden výjazd by bolo administratívne neúnosné. Zamestnávateľ preto využije § 3 ods. 3 a vystaví mu hromadný cestovný príkaz na celý kalendárny mesiac. V ňom určí rámcové podmienky (napríklad miesto nástupu je sídlo firmy, spôsob dopravy je firemné auto). Technik si následne vedie presnú evidenciu jázd a časov, ktorú na konci mesiaca predloží na hromadné vyúčtovanie. Keďže mu častá zmena pracoviska vyplýva z povahy povolania, pri stravnom sa mu podľa § 5 ods. 4 krátke cesty v jednom dni sčítavajú. Tri výjazdy po dve hodiny tak dajú spolu 6 hodín a nárok 9,30 €, hoci žiadny z nich sám osebe nedosiahol 5 hodín.
Najčastejšie chyby pri cestovných príkazoch
Pri auditoch a kontrolách sa neustále opakujú tie isté pochybenia. Vyhnite sa im vďaka tomuto prehľadu:
- Chýbajúce písomné určenie podmienok pred cestou: zamestnanci často odcestujú a cestovný príkaz sa „vyrába“ až spätne po návrate. Zákon však vyžaduje určenie podmienok vopred.
- Nedodržanie lehoty 10 pracovných dní: zamestnanci odovzdávajú doklady neskoro, alebo účtovné oddelenie nestíha vyúčtovanie do 10 pracovných dní. Ak nemáte túto lehotu predĺženú interným predpisom, porušujete zákon.
- Zlučovanie kilometrovného do jednej sumy: ako sme ukázali v príklade, náhrada za vozidlo je dvojzložková. Účtovníci niekedy nesprávne spoja základnú náhradu a palivo do jednej fiktívnej sadzby za kilometer, čo vedie k nepresnostiam pri výpočte aj kontrolách.
- Nesprávne posudzovanie času pre stravné: čas trvania cesty sa posudzuje za každý kalendárny deň (od 00:00 do 24:00). Častou chybou je aplikovanie kĺzavého 24-hodinového okna pri cestách, ktoré prechádzajú cez polnoc. Krátke cesty sa sčítavajú len zamestnancom s častou zmenou pracoviska (§ 5 ods. 4).
- Nezdaňovanie nadlimitných náhrad: cestovná náhrada do výšky zákonného nároku nie je predmetom dane. Akákoľvek suma vyplatená nad tento rámec (vyššie stravné, vreckové) je zdaniteľným príjmom a musí ísť do mzdy. Firmy na to často zabúdajú. Kde presne vedie hranica, do ktorej cestovné náhrady nie sú predmetom dane, rozoberáme v samostatnom článku.
- Ignorovanie povinného preddavku pri zahraničných cestách: pri každej zahraničnej pracovnej ceste (aj mimo EÚ) a pri vyslaní do štátu Európskej únie nie je preddavok voliteľný, ale povinný.
- Strata dokladov a zlá archivácia: všetky písomné doklady (lístky, bloky z čerpacej stanice, faktúry za ubytovanie) musia byť riadne priložené k vyúčtovaniu a archivované podľa účtovných a daňových predpisov.
Ako to zjednoduší locco
Administratíva spojená s pracovnými cestami dokáže zamestnať HR a mzdové oddelenie na dlhé hodiny. Ručné prepisovanie údajov, sledovanie aktuálnych sadzieb stravného či kilometrovného a zložité výpočty náhrad za palivo sú zdĺhavé a náchylné na chyby. Stravné za jednu cestu rýchlo overíte v kalkulačke stravného.
Aplikácia na cestovné príkazy rozdelí cestu na kalendárne dni, priradí časové pásma stravného a kráti ho zo sumy 20,60 €. Vypočíta aj zahraničné stravné podľa krajiny a dvojzložkové kilometrovné a vygeneruje PDF cestovného príkazu. Spotrebu stačí zadať podľa technického preukazu, o 10 % podľa § 7 ods. 6 ju aplikácia zvýši sama. Pri motocykloch, trojkolkách a štvorkolkách použije sadzbu 0,090 €/km. Ak na ceste zadáte sumu vyššiu, ako je zákonný nárok, rozdiel označí ako zdaniteľný.
Čo zatiaľ nevie: príplatok 15 % za príves nepodporuje a sčítavanie krátkych ciest podľa § 5 ods. 4 treba posúdiť ručne.
Časté otázky
Existuje predpísané štátne tlačivo na cestovný príkaz?
Nie. Zákon nepredpisuje žiadnu konkrétnu formu ani šablónu. Vyžaduje len dodržanie obsahových náležitostí. Musíte písomne určiť podmienky cesty pred jej začiatkom a následne doložiť doklady pri vyúčtovaní.
Musí zamestnávateľ poskytnúť preddavok na každú pracovnú cestu?
Pri každej zahraničnej pracovnej ceste, v rámci Európskej únie aj mimo nej, a pri vyslaní do štátu EÚ je preddavok povinný. Pri tuzemskej pracovnej ceste ho zamestnávateľ musí poskytnúť iba vtedy, ak o to zamestnanec požiada.
Ako sa počíta náhrada za použitie vlastného vozidla zamestnanca?
Náhrada je spravidla dvojzložková. Skladá sa zo základnej náhrady za každý aj začatý kilometer (pre osobné autá 0,313 €/km) a z náhrady za spotrebované pohonné látky. Tá sa počíta z preukázanej ceny paliva a zo spotreby v technickom preukaze, ktorá sa povinne zvyšuje aspoň o 10 % (§ 7 ods. 6).
Aká je lehota na vyúčtovanie pracovnej cesty?
Zamestnanec má na predloženie dokladov 10 pracovných dní od skončenia cesty. Zamestnávateľ má následne 10 pracovných dní na vyúčtovanie a vyplatenie náhrad. Kolektívna zmluva, písomná dohoda alebo vnútorný predpis môžu tieto lehoty predĺžiť, najviac do konca mesiaca nasledujúceho po skončení cesty (pre zamestnanca), resp. po predložení dokladov (pre zamestnávateľa).
Je cestovná náhrada zdaniteľným príjmom zamestnanca?
Cestovná náhrada do výšky zákonného nároku nie je predmetom dane. Ak však zamestnávateľ vyplatí sumu nad rámec zákona (napríklad vyššie stravné alebo vreckové), tento nadlimitný rozdiel je zdaniteľným príjmom a musí vstúpiť do mzdy.
Ako sa posudzuje čas trvania cesty pre nárok na stravné?
Čas trvania pracovnej cesty sa posudzuje za každý kalendárny deň samostatne. Nepoužíva sa žiadne kĺzavé 24-hodinové okno. Ak cesta v daný kalendárny deň trvá menej ako 5 hodín, zákonný nárok na stravné spravidla nevzniká. Výnimkou sú zamestnanci s častou zmenou pracoviska (§ 5 ods. 4), ktorým sa krátke cesty sčítavajú.
Ako sa zaokrúhľuje výsledná suma pri vyúčtovaní v eurách?
Celkový nárok zamestnanca sa zaokrúhľuje na najbližší eurocent nahor. Ak vznikne preplatok, ktorý zamestnanec vracia firme, zaokrúhli sa nadol. Ak vznikne nedoplatok, ktorý firma dopláca zamestnancovi, zaokrúhli sa nahor.
Článok vychádza zo zákona č. 283/2002 Z. z. o cestovných náhradách (§ 3, § 4, § 7, § 29, § 36) a zo zákona č. 595/2003 Z. z. o dani z príjmov. Sumy stravného podľa Oznámenia MPSVR SR č. 280/2025 Z. z. (účinné od 1. 12. 2025), sadzby základnej náhrady podľa Oznámenia MPSVR SR č. 340/2025 Z. z. (účinné od 1. 1. 2026). Aktualizované v septembri 2026.
Súvisiace články: Stravné pri pracovnej ceste 2026 | Kilometrovné a náhrada za vlastné vozidlo | Zahraničné stravné 2026
Pripravení zjednodušiť cestovné príkazy?
Vyskúšajte locco zadarmo. Bez platobnej karty, až 10 príkazov ročne.
Začnite zadarmo