Kilometrovné 2026: sadzby a spotreba pohonných látok
Výpočet cestovných náhrad za súkromné auto patrí k bežnej rutine mzdárov, účtovníkov aj konateľov. Napriek tomu sa pri ňom robí jedna zásadná chyba. Mnohí si pod pojmom “kilometrovné” predstavia univerzálnu paušálnu sadzbu, ktorou stačí vynásobiť prejdené kilometre. Legislatíva však vyžaduje oveľa presnejší postup.
Ak vysielate zamestnancov na pracovné cesty ich vlastnými autami, tento článok vám ušetrí množstvo starostí. Pripravili sme pre vás jasný prehľad pravidiel pre rok 2026. Ukážeme si, z čoho sa kilometrovné reálne skladá, ako ho správne počítať a ktorým chybám sa pri vyúčtovaní vyhnúť.
Koncept a právny základ: kilometrovné nie je len jedno číslo
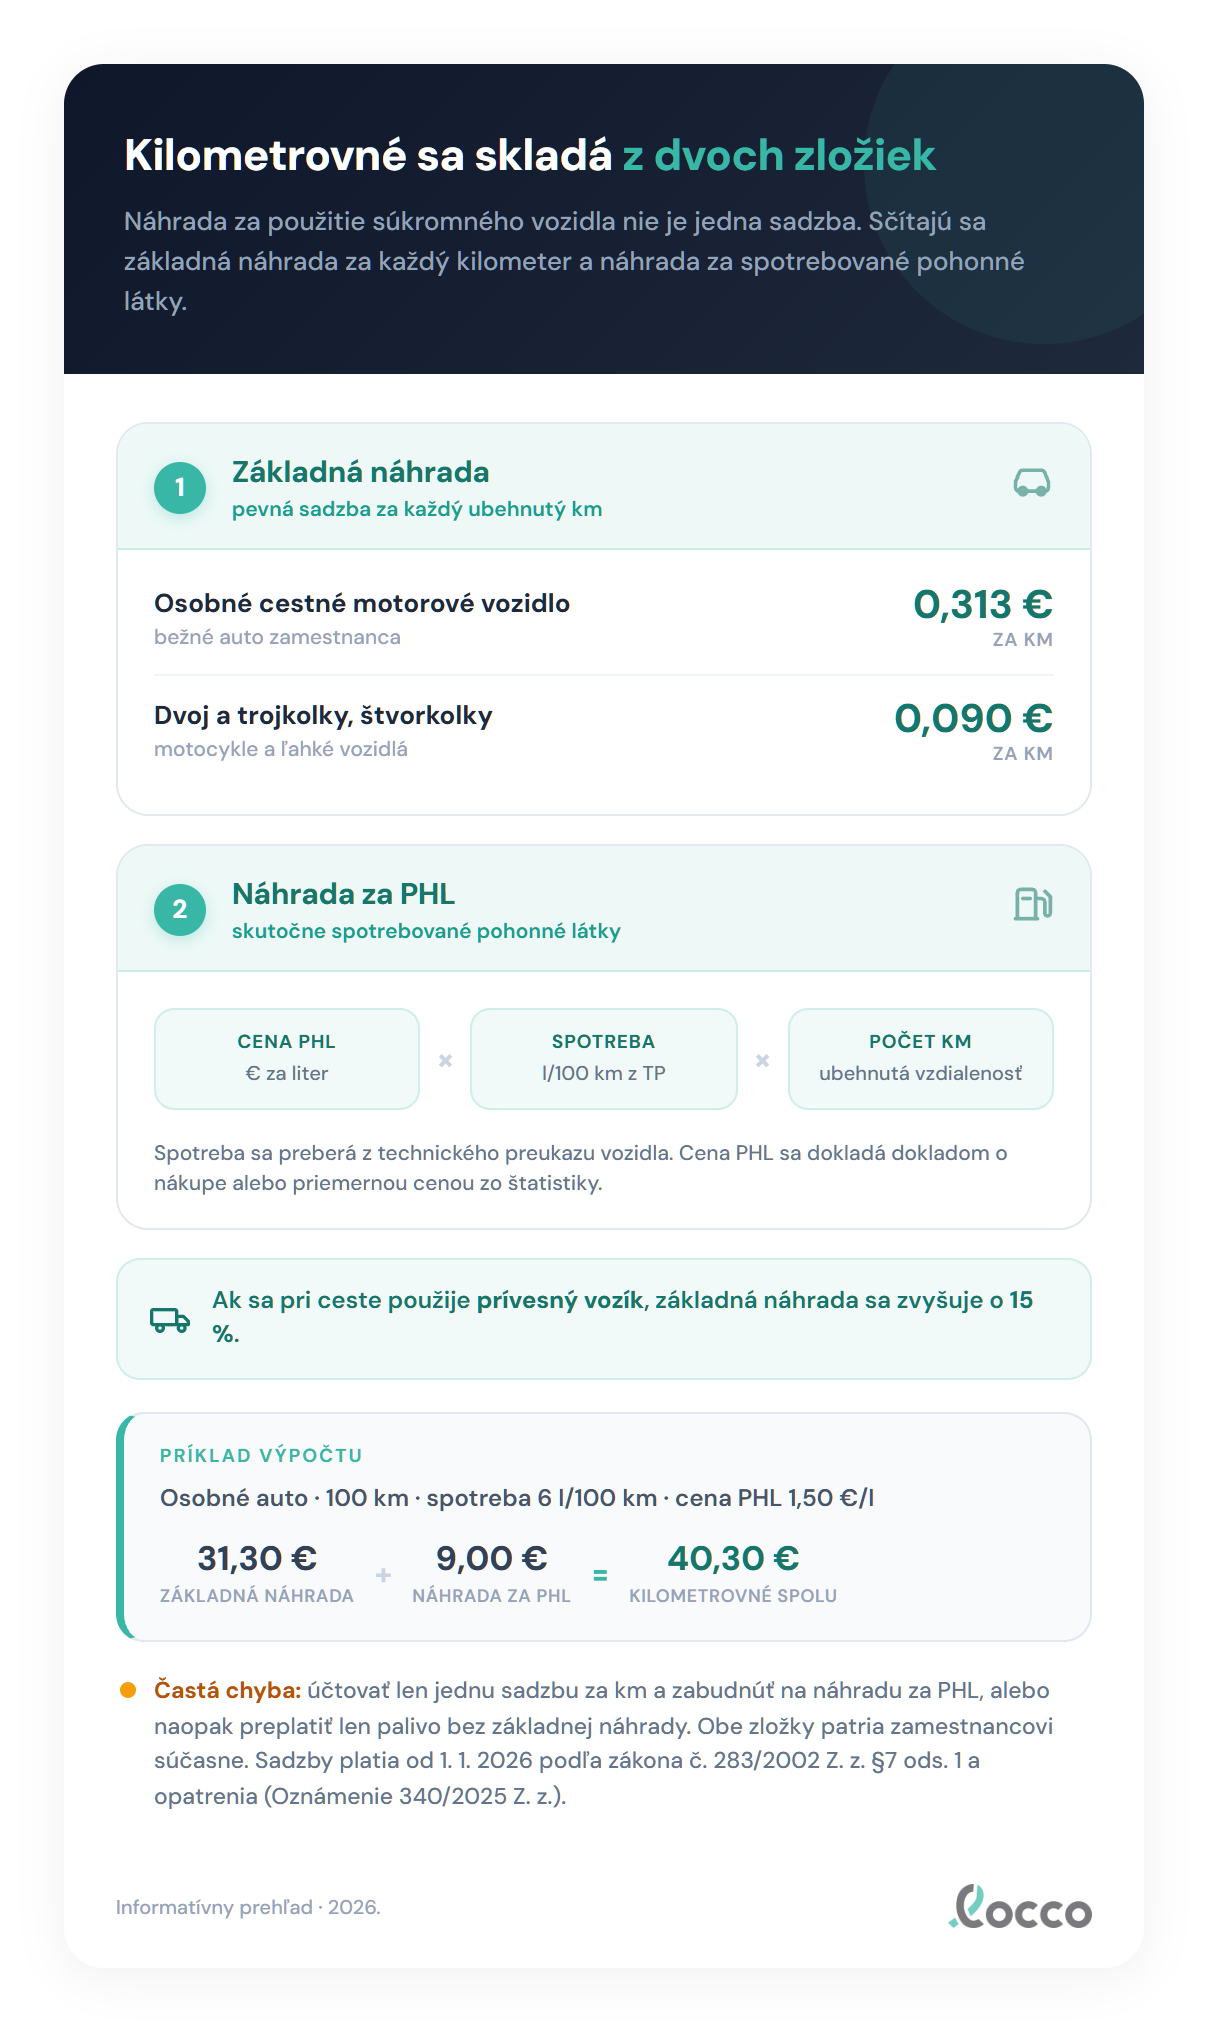
Najväčším omylom pri preplácaní súkromného auta je hľadanie jednej univerzálnej sadzby. Kilometrovné na Slovensku je totiž štandardne dvojzložkové.
Pravidlá určuje § 7 zákona č. 283/2002 Z. z. o cestovných náhradách. Ak sa so zamestnancom písomne dohodnete, že na pracovnú cestu použije vlastné vozidlo, vzniká mu nárok na dve samostatné položky (§ 7 ods. 1 písm. a)). Alternatívou je písomne dohodnutá náhrada vo výške cestovného lístka pravidelnej verejnej dopravy (§ 7 ods. 12). Tú však nemožno dohodnúť, ak zamestnanec použije auto na žiadosť zamestnávateľa.
Vzorec pre celkovú náhradu vyzerá takto:
Celková náhrada = (základná náhrada za každý kilometer × počet km) + (jednotková cena paliva × spotreba × počet km).
Pre zákonné vyúčtovanie musíte obe zložky vypočítať zvlášť a až potom ich sčítať. Pozrime sa na ne detailnejšie.
1. Základná náhrada (sadzby pre rok 2026)
Prvou zložkou je základná náhrada. Slúži na pokrytie amortizácie vozidla, opotrebenia pneumatík, servisu, poistiek a ďalších bežných prevádzkových nákladov.
Sadzby sa zvyšujú automaticky, keď index cien položiek spojených s prevádzkou vozidiel od posledného zvýšenia vzrastie aspoň o 5 % (§ 8 ods. 2). Nové sumy potom v Zbierke zákonov oznámi Ministerstvo práce, sociálnych vecí a rodiny SR (MPSVR SR). Aktuálne platí Oznámenie MPSVR SR č. 340/2025 Z. z., jeho sumy sa uplatňujú od 1. 1. 2026.
Aktuálne sadzby za každý, aj začatý kilometer jazdy sú nasledovné:
| Kategória vozidla | Základná náhrada |
|---|---|
| Osobné cestné motorové vozidlá | 0,313 €/km |
| Dvojkolesové vozidlá, trojkolesové vozidlá a štvorkolky | 0,090 €/km |
Pre nákladné vozidlá, autobusy a traktory zákon sadzbu neurčuje. Základnú náhradu si zamestnávateľ so zamestnancom dohodnú písomne (§ 7 ods. 3).
Tieto sadzby spolu so sumami stravného nájdete aj v prehľadnej tabuľke stravného a kilometrovného.
Prečo má sadzba tri desatinné miesta
Možno vás prekvapilo, že sadzba pre osobné autá je presne 0,313 €/km a nie zaokrúhlených 0,31 €. Nejde o preklep. Dôvodom je § 8 ods. 2 zákona č. 283/2002 Z. z.
Zákon jasne hovorí, že pri zvýšení sa nové sadzby základnej náhrady zaokrúhľujú na tri desatinné miesta nahor. Samotná vypočítaná náhrada za cestu sa potom zaokrúhľuje na eurocent nahor (§ 7 ods. 11). Pri výpočtoch preto sadzbu nikdy svojvoľne nezaokrúhľujte na dve desatinné miesta. Do vzorca musí vstúpiť presná hodnota 0,313.
Použitie prívesu
Zákon pamätá aj na situácie, keď zamestnanec k osobnému autu alebo štvorkolke pripojí príves. V takom prípade sa podľa § 7 ods. 2 základná náhrada zvyšuje o 15 %.
Výpočet pre osobné auto s prívesom vyzerá takto: 0,313 × 1,15 = 0,35995 €/km. Túto zvýšenú sadzbu následne vynásobíte počtom prejdených kilometrov.
2. Náhrada za spotrebované pohonné látky
Druhou, o niečo zložitejšou zložkou, je náhrada za samotné palivo. Pravidlá pre jej výpočet definuje § 7 ods. 4 až 10 zákona o cestovných náhradách.
Vzorec je priamočiary: jednotková cena paliva × spotreba × každý aj začatý kilometer.
Jednotková cena paliva (§ 7 ods. 5)
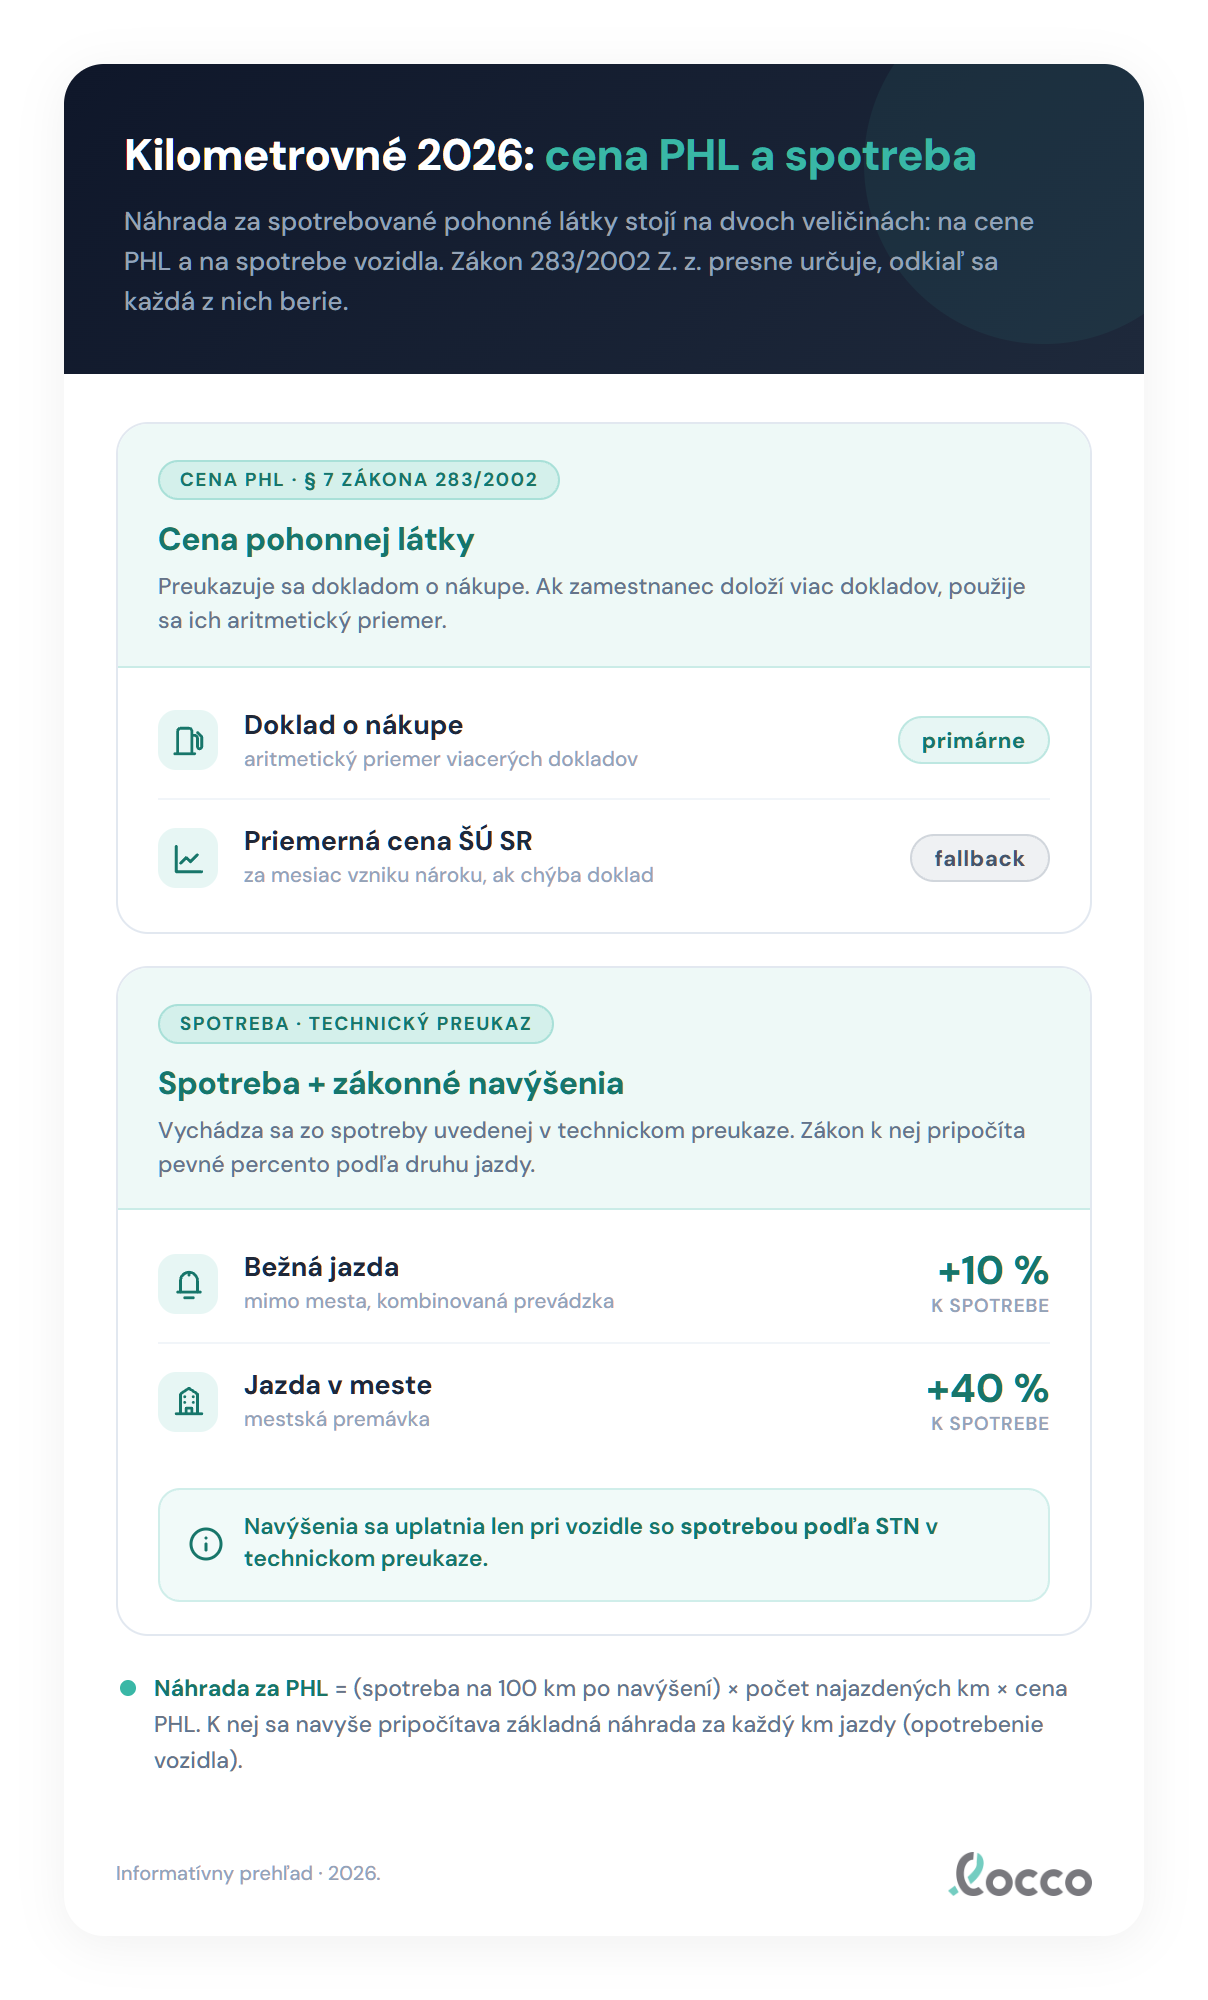
Cenu paliva preukazuje zamestnanec dokladom o kúpe (pokladničným blokom z čerpacej stanice). Dátum na bloku by mal logicky ladiť s časom pracovnej cesty. Ak zamestnanec tankoval viackrát a prinesie viacero dokladov s rôznymi cenami, môžete cenu vypočítať aritmetickým priemerom.
Čo ak zamestnanec blok stratí alebo ho zabudne vypýtať? Zákon má riešenie. V takom prípade použijete priemernú cenu pohonnej látky zverejnenú Štatistickým úradom SR (ŠÚ SR), ktorá platila v čase nástupu na pracovnú cestu.
Spotreba vozidla (§ 7 ods. 6 až 10)
Údaj o spotrebe si nemôžete vymyslieť. Základom je spotreba uvedená v osvedčení o evidencii vozidla (technickom preukaze). Keďže staršie a novšie technické preukazy uvádzajú spotrebu v rôznych formátoch, zákon v § 7 ods. 6 určuje, ako ju treba navýšiť. Navýšenie o 10 % je povinné v každom prípade:
| Čo uvádza doklad vozidla | Spotreba, ktorá sa použije |
|---|---|
| Len hodnotu podľa slovenskej technickej normy (STN) | spotreba podľa normy zvýšená o 10 %, pri jazde v meste zvýšená o 40 % |
| Aj hodnotu EHK (UNECE) | hodnota EHK ako aritmetický priemer zvýšená o 10 %, pri jazde v meste mestská hodnota EHK zvýšená o 10 % |
| Členenie na mestský, mimomestský a kombinovaný cyklus | spotreba príslušného cyklu zvýšená o 10 %, prípadne kombinácia cyklov (na žiadosť zamestnanca len kombinovaný cyklus) zvýšená o 10 % |
| Spotrebu bez členenia na cykly | táto spotreba zvýšená o 10 %, pri jazde v meste zvýšená o 20 % |
| Spotrebu elektrickej energie (len elektromobil) | táto spotreba zvýšená o 10 %, pri jazde po rýchlostných cestách a diaľniciach zvýšená o 20 % |
Presné navýšenie teda vždy závisí od toho, aký údaj nájdete v technickom preukaze konkrétneho vozidla. Pri elektromobile môže zamestnanec spotrebu preukázať aj meračom zabudovaným vo vozidle (§ 7 ods. 9). Ak sa skutočná spotreba s technickým preukazom nezhoduje alebo v ňom chýba, môže ju preukázať dokladom vozidla rovnakého typu, dokladom autorizovanej osoby alebo technickými údajmi výrobcu (§ 7 ods. 10). Pri autách na plyn (LPG, CNG) a plug-in hybridoch sa spôsob výpočtu dohodne so zamestnancom osobitne (§ 7 ods. 7 a 8).
Prepracované príklady z praxe
Aby sme si teóriu ukázali v praxi, pripravili sme tri konkrétne scenáre. Vo všetkých už pracujeme so spotrebou, ktorá zohľadňuje zákonné navýšenie podľa § 7 ods. 6.
Príklad 1: osobné auto na bežnej pracovnej ceste
Zamestnanec išiel na tuzemskú pracovnú cestu z Bratislavy do Trnavy a späť. Celkovo prešiel 100 km. Použil vlastné osobné auto s dieselovým motorom. Jednotková cena nafty preukázaná blokmi bola v priemere 1,500 € za liter. Technický preukaz uvádza spotrebu v kombinovanom cykle 5,45 l/100 km, po zvýšení o 10 % podľa § 7 ods. 6 je to 5,995 l/100 km.
- Základná zložka: 100 km × 0,313 €/km = 31,30 €
- Palivová zložka: 5,995 litra (spotreba na 100 km) × 1,500 €/l = 8,9925 €, po zaokrúhlení na eurocent nahor (§ 7 ods. 11) 9,00 €
- Spolu na vyplatenie: 31,30 + 9,00 = 40,30 €
Častou chybou je dosadiť do vzorca priamo hodnotu z technického preukazu. S nezvýšenými 5,45 l/100 km by palivová zložka vyšla len 8,18 € a zamestnanec by prišiel o 0,82 €. Vždy si preto overte, aký typ údaja máte v doklade od vozidla, a navýšenie nevynechajte.
Príklad 2: pracovná cesta na motocykli
Zamestnanec využil na presun k firemnému klientovi vlastný motocykel (dvojkolesové vozidlo). Prešiel 80 km. Spotreba podľa technického preukazu (po zákonnom navýšení) je 4,0 l/100 km a cena benzínu bola 1,600 €/l.
- Základná zložka: Oproti autu sa mení vstupná sadzba, použijeme 0,090 €/km. Výpočet: 80 km × 0,090 = 7,20 €.
- Palivová zložka: 4,0 litra × 1,600 €/l = 6,40 €. Keďže ide o 80 km, palivo na trasu je 0,8 × 6,40 = 5,12 €.
- Spolu na vyplatenie: 7,20 + 5,12 = 12,32 €
Príklad 3: osobné auto s prívesom
Zamestnanec prevážal firemný materiál vlastným osobným autom, ku ktorému pripojil príves. Prešiel 50 km. Spotreba auta s prívesom (po úprave) je 8,0 l/100 km, cena paliva 1,500 €/l.
- Základná zložka: Sadzba sa zvyšuje o 15 %, nová sadzba je 0,313 × 1,15 = 0,35995 €/km. Výpočet: 50 km × 0,35995 = 17,9975 €.
- Palivová zložka: 8,0 litra × 1,500 €/l = 12,00 € na 100 km, teda na 50 km je to 6,00 €.
- Zaokrúhlenie: každá zložka sa zaokrúhľuje na eurocent nahor samostatne (§ 7 ods. 11), základná zložka teda 17,9975 € → 18,00 €.
- Spolu na vyplatenie: 18,00 + 6,00 = 24,00 €
Daňový režim: čo nie je predmetom dane a čo sa zdaňuje
Pri vyplácaní cestovných náhrad je kľúčové ich správne daňové posúdenie.
Cestovná náhrada vyplatená do výšky zákonného nároku nie je predmetom dane z príjmov zamestnanca (podľa § 5 zákona č. 595/2003 Z. z. o dani z príjmov). Sumy, ktoré sme si vypočítali vyššie, predstavujú nárok zamestnanca a zároveň hranicu, do ktorej náhrada nie je predmetom dane. Z týchto peňazí sa neplatí daň ani odvody. Kompletný prehľad toho, ktoré cestovné náhrady nie sú predmetom dane, sme spracovali v samostatnom článku.
Čo ak chce byť zamestnávateľ štedrejší? Ak vyplatí viac (napríklad dohodne paušál nad rámec zákona alebo použije vyššiu sadzbu), tento prebytok sa považuje za zdaniteľný príjem zo závislej činnosti.
Rozdiel sa jednoducho pripočíta k hrubej mzde zamestnanca v danom mesiaci a podlieha bežnému zdaneniu a odvodom. Všetko vyriešite v rámci štandardného mzdového spracovania. V súvislosti s cestovnými náhradami sa nerobí žiadne osobitné hlásenie na štát ani na daňový úrad.
Súvisiace pravidlá cestovného príkazu
Aby bol nárok na kilometrovné legislatívne čistý, musí mu predchádzať správne vystavený cestovný príkaz.
- Päť parametrov pred cestou: Zamestnávateľ musí pred cestou písomne určiť päť podmienok (§ 3 ods. 1): miesto nástupu na cestu, miesto výkonu práce, čas trvania, spôsob dopravy (v tomto prípade súkromné vozidlo) a miesto skončenia cesty.
- Lehoty na vyúčtovanie: Zamestnanec má povinnosť do 10 pracovných dní od skončenia cesty predložiť doklady na vyúčtovanie a vrátiť prípadný nevyúčtovaný preddavok (§ 36 ods. 7). Zamestnávateľ má následne 10 pracovných dní od predloženia dokladov na to, aby vykonal vyúčtovanie a uspokojil nároky zamestnanca (§ 36 ods. 8). Kolektívna zmluva, písomná dohoda alebo vnútorný predpis môžu tieto lehoty predĺžiť, najviac do konca nasledujúceho kalendárneho mesiaca.
- Nárok má len ten, kto sa dohodol na použití auta: Základná náhrada a náhrada za palivo patria zamestnancovi, ktorý sa so zamestnávateľom písomne dohodol na použití vozidla (§ 7 ods. 1). Vlastníkom auta byť nemusí. Ak v aute sedia ďalší kolegovia, títo spolucestujúci nemajú nárok na žiadne kilometrovné.
- Archivácia: Všetky cestovné príkazy a vyúčtovania musíte bezpečne uchovávať. Dobu archivácie dokladov určujú platné účtovné a daňové predpisy.
Najčastejšie chyby pri výpočte kilometrovného
Aj napriek jasným pravidlám sa v praxi opakujú tie isté omyly. Dajte si pozor najmä na tieto chyby:
- Používanie jednej sadzby namiesto dvoch zložiek: Mnoho ľudí si myslí, že 0,313 €/km pokrýva všetko vrátane paliva. Nie je to tak. Základnú náhradu aj palivovú zložku musíte počítať samostatne.
- “Oprava” sadzby na 0,31 €: Zákon vyžaduje tri desatinné miesta. Zaokrúhlenie na dve miesta je nesprávne a vedie k chybnému vyúčtovaniu.
- Zabudnutá palivová zložka: Ak zamestnanec nepredloží blok, účtovníci mu niekedy preplatia len základnú náhradu. Správny postup je použiť priemernú cenu zo ŠÚ SR a palivo doplatiť.
- Zlé navýšenie spotreby: Ignorovanie povinného navýšenia spotreby o 10 % zamestnanca zbytočne ukracuje o peniaze. Pri jazde v meste sa podľa druhu údaja v technickom preukaze navyšuje o 10, 20 alebo 40 %.
- Dvojité preplácanie spolucestujúcich: Vyplatenie kilometrovného viacerým zamestnancom, ktorí cestovali jedným autom. Nárok má len zamestnanec, ktorý sa na použití auta písomne dohodol.
- Paušál nad zákon bez zdanenia prebytku: Ak firma vypláca štedrejšie náhrady, často zabúda rozdiel zdaniť v mzde zamestnanca. To je problém pri daňovej kontrole.
- Zabudnutý príves: Pri jazde s prívesom sa základná náhrada zvyšuje o 15 %. Použitie bežnej sadzby 0,313 namiesto 0,35995 je chybou.
Ako to zjednoduší locco
Ručné počítanie spotreby, sledovanie legislatívnych zmien a stráženie desatinných miest zaberá zbytočne veľa času.
Aplikácia na cestovné príkazy vypočíta obe zložky kilometrovného: základnú náhradu 0,313 €/km pri osobnom aute a 0,090 €/km pri motocykli, trojkolke či štvorkolke, aj palivo, či už z ceny na bloku, alebo z priemernej ceny ŠÚ SR. Spotrebu zadáte tak, ako je uvedená v technickom preukaze, a aplikácia ju sama zvýši o 10 % podľa § 7 ods. 6. Každú zložku zaokrúhli na eurocent nahor podľa § 7 ods. 11. K tomu pridá stravné za tú istú cestu a vygeneruje vyúčtovanie aj cestovný príkaz v PDF. Ak potrebujete len stravné za jednu cestu, vypočíta ho kalkulačka stravného.
Čo zatiaľ nevie: príplatok 15 % za príves a vyššie navýšenie spotreby o 20 alebo 40 % pri jazde v meste. Takéto cesty treba zatiaľ prepočítať ručne.
Časté otázky
Z čoho sa skladá kilometrovné?
Kilometrovné je spravidla dvojzložkové. Tvorí ho základná náhrada (0,313 €/km pre osobné autá) a náhrada za spotrebované palivo (cena paliva × spotreba zvýšená podľa § 7 ods. 6 × počet km). Nejde o paušál, obe zložky musíte vypočítať samostatne a sčítať. Výnimkou je písomne dohodnutá náhrada vo výške cestovného lístka (§ 7 ods. 12), ak zamestnanec nepoužil auto na žiadosť zamestnávateľa.
Prečo je základná náhrada 0,313 a nie 0,31 €?
Pri zvýšení sadzby základnej náhrady sa podľa § 8 ods. 2 zákona č. 283/2002 Z. z. nová sadzba zaokrúhľuje na tri desatinné miesta nahor. Preto platí presná sadzba 0,313. Pri výpočte ju nikdy svojvoľne nezaokrúhľujte na dve miesta.
Je kilometrovné zdaniteľným príjmom zamestnanca?
Ak vyplatíte náhradu do výšky zákonného nároku, nepodlieha dani z príjmov. Ak zamestnancovi preplatíte viac, rozdiel predstavuje zdaniteľný príjem, ktorý musíte zdaniť v bežnej výplate.
Čo ak zamestnanec stratí blok od paliva?
Ak chýba doklad o kúpe, na výpočet použijete priemernú cenu paliva zverejnenú Štatistickým úradom SR (ŠÚ SR), ktorá platila v čase nástupu na pracovnú cestu.
Dokedy musí zamestnanec odovzdať vyúčtovanie?
Zamestnanec musí predložiť doklady do 10 pracovných dní od skončenia cesty. Zamestnávateľ má potom 10 pracovných dní od predloženia dokladov na to, aby cestu vyúčtoval a peniaze vyplatil. Kolektívna zmluva, písomná dohoda alebo vnútorný predpis môžu obe lehoty predĺžiť, najviac do konca nasledujúceho kalendárneho mesiaca.
Môžem si uplatniť náhradu, ak idem s kolegom jeho autom?
Nie. Nárok na základnú náhradu aj preplatenie paliva má zamestnanec, ktorý sa so zamestnávateľom písomne dohodol na použití vozidla. Vlastníkom auta byť nemusí. Spolucestujúci kolegovia nárok na kilometrovné nemajú.
Ako dlho musíme archivovať cestovné príkazy?
Všetky doklady o pracovných cestách a vyúčtovaniach musíte archivovať podľa platných účtovných a daňových predpisov Slovenskej republiky.
Článok vychádza zo zákona č. 283/2002 Z. z. o cestovných náhradách (§ 7 a § 8 pre kilometrovné) a z Oznámenia MPSVR SR č. 340/2025 Z. z. (sumy základnej náhrady účinné od 1. 1. 2026). Daňový režim podľa zákona č. 595/2003 Z. z. o dani z príjmov. Aktualizované v septembri 2026.
Súvisiace články: Stravné pri pracovnej ceste 2026 | Cestovný príkaz | Zahraničné stravné 2026
Pripravení zjednodušiť cestovné príkazy?
Vyskúšajte locco zadarmo. Bez platobnej karty, až 10 príkazov ročne.
Začnite zadarmo