Stravné a kilometrovné 2026: tabuľka sadzieb
Potrebujete mať po ruke presné sadzby pre pracovné cesty? Tento článok vám poslúži ako rýchly ťahák a prehľadná tabuľka pre stravné a kilometrovné na Slovensku. Uložte si ho medzi záložky – tieto čísla a pravidlá využijete pri každom jednom vyúčtovaní.
V prehľade nájdete všetky kľúčové sadzby platné pre rok 2026. Text striktne vychádza zo Zákona č. 283/2002 Z. z. o cestovných náhradách, Oznámenia MPSVR SR č. 280/2025 Z. z. pre stravné a Oznámenia MPSVR SR č. 340/2025 Z. z. pre kilometrovné. Daňový režim sa riadi Zákonom č. 595/2003 Z. z. o dani z príjmov.
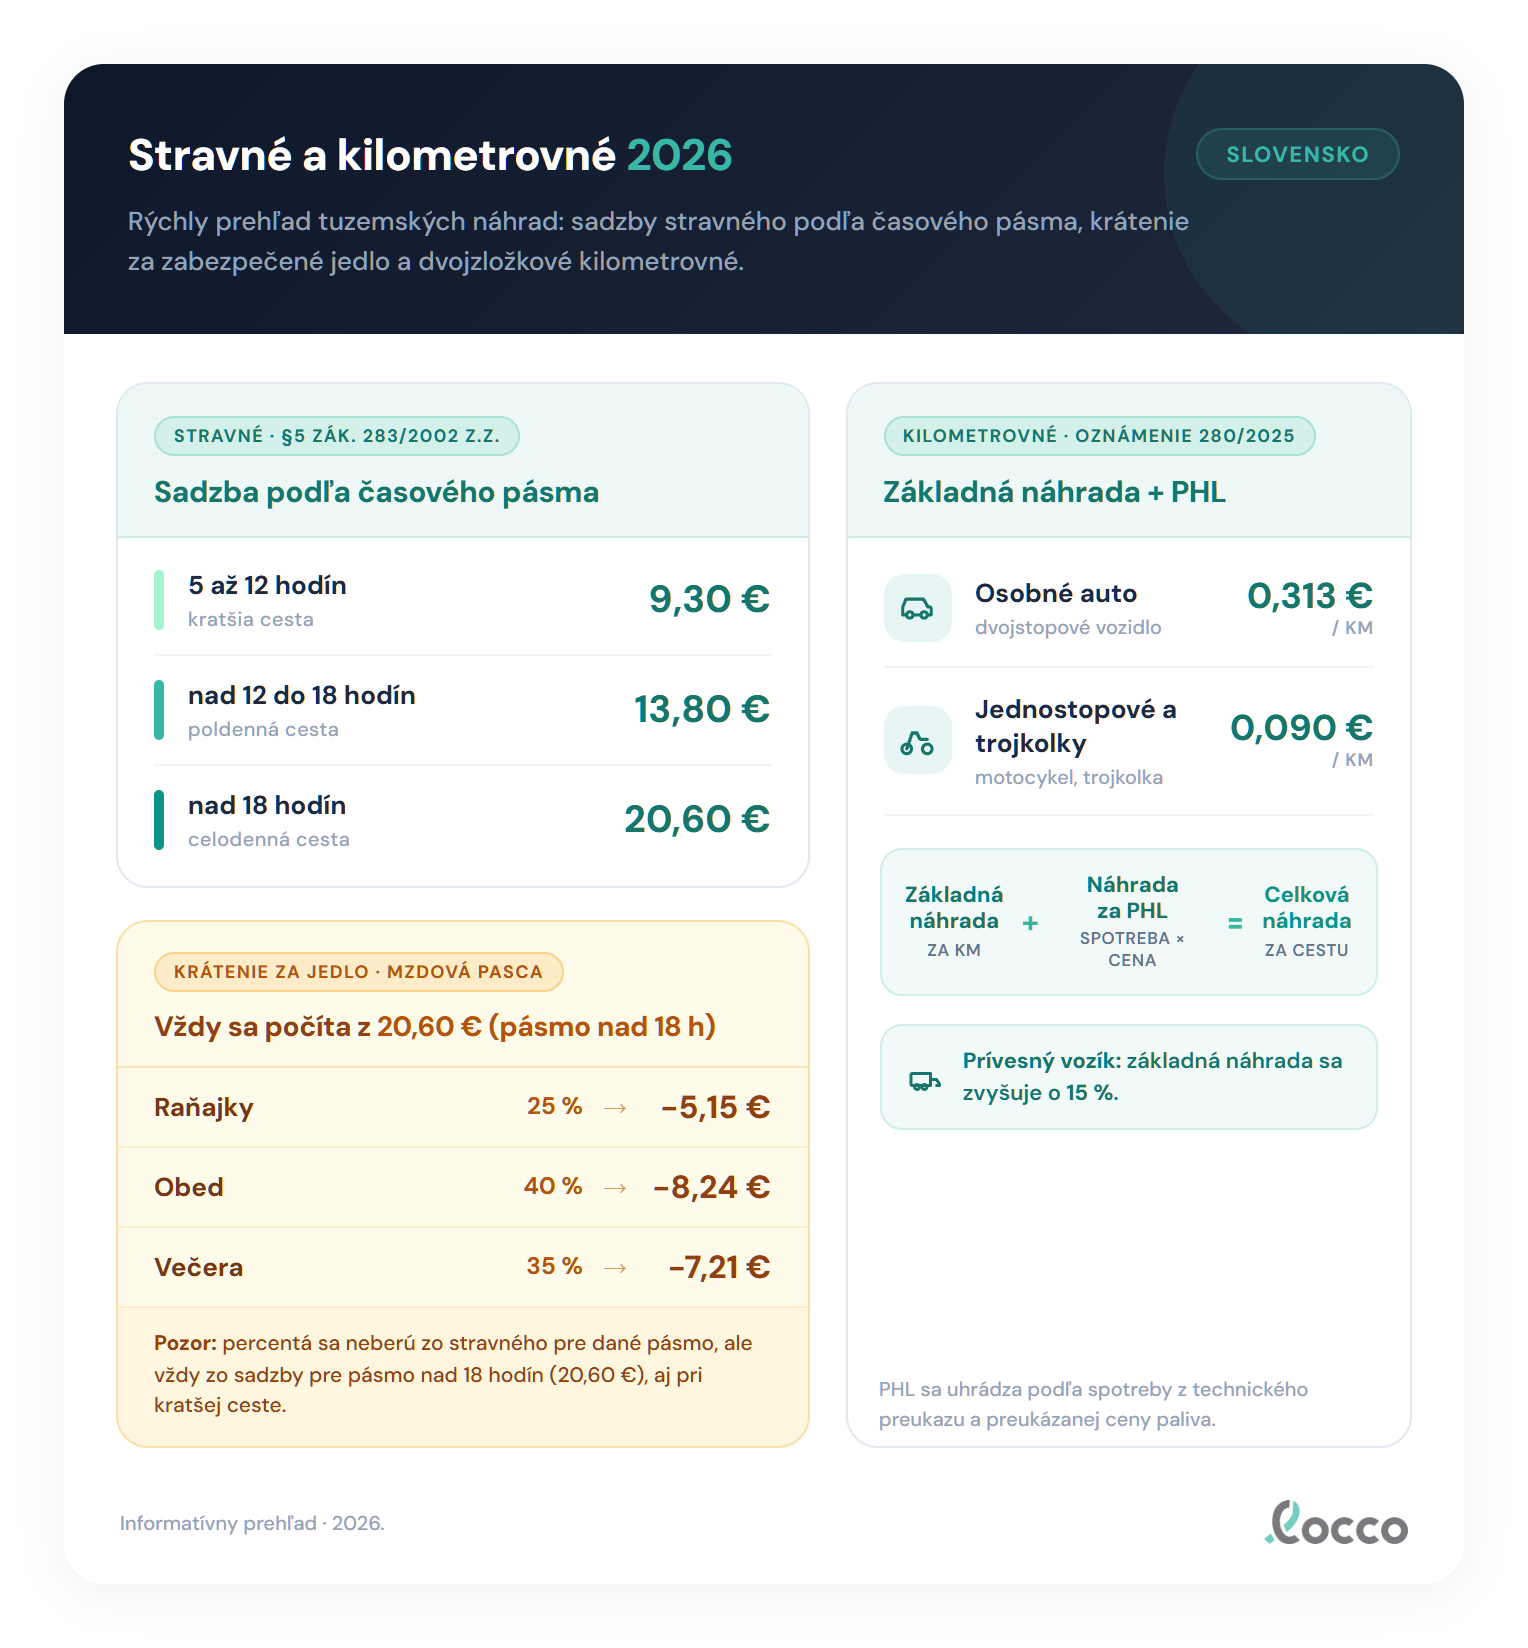
Tuzemské stravné 2026
Základným pravidlom pri tuzemských pracovných cestách je rozdelenie ich trvania do troch časových pásiem. Práve od nich sa odvíja zákonný nárok zamestnanca na kompenzáciu nákladov na stravovanie.
Tabuľka časových pásiem a súm (platné od 1. decembra 2025):
| Časové pásmo | Zákonná suma stravného |
|---|---|
| 5 až 12 hodín (vrátane oboch hraníc) | 9,30 € |
| nad 12 hodín až 18 hodín (vrátane 18 h) | 13,80 € |
| nad 18 hodín | 20,60 € |
Pozor na dôležité pravidlo: trvanie cesty sa posudzuje za každý kalendárny deň samostatne. Časové pásmo sa určuje z hodín, ktoré spadajú do daného dňa (od 00:00 do 24:00). Výnimkou sú zamestnanci, ktorým častá zmena pracoviska vyplýva z povahy povolania (napríklad servisní technici): ich krátke cesty sa podľa paragrafu 5 odseku 4 sčítavajú.
Ak pracovná cesta trvá menej ako 5 hodín, zákonný nárok na stravné nevzniká (0,00 €). Zamestnávateľ však môže podľa paragrafu 5 odseku 3 dobrovoľne poskytnúť stravné až do výšky 9,30 €, ak táto krátka cesta neumožnila zamestnancovi stravovať sa zvyčajným spôsobom.
Pre detailnejšie informácie o výpočtoch a špecifických situáciách si prečítajte náš podrobný článok stravné.
Krátenie stravného za zabezpečené jedlo
Ak má zamestnanec na pracovnej ceste preukázateľne zabezpečené bezplatné stravovanie (napríklad raňajky v cene ubytovania či obed na konferencii), jeho nárok na stravné sa úmerne znižuje. Práve pri tomto výpočte však vzniká najčastejšia mzdárska pasca.
Základom pre výpočet krátenia je totiž vždy suma pre najvyššie časové pásmo (nad 18 hodín), teda 20,60 €. Tento základ sa musí použiť bez ohľadu na to, v akom časovom pásme sa zamestnanec reálne nachádzal.
Tabuľka krátenia tuzemského stravného:
| Zabezpečené jedlo | Percento krátenia | Suma krátenia (vždy zo základu 20,60 €) |
|---|---|---|
| Raňajky | mínus 25 % | 5,15 € |
| Obed | mínus 40 % | 8,24 € |
| Večera | mínus 35 % | 7,21 € |
Výnimkou sú zamestnanci s častou zmenou pracoviska, s ktorými je v pracovnej zmluve dohodnuté nižšie stravné (§ 5 ods. 5). U nich sa kráti z najvyššej dohodnutej sumy. Bezplatné stravovanie v celom rozsahu (raňajky, obed aj večera) znamená, že stravné sa neposkytuje vôbec (0,00 € za daný deň). Stravné po krátení sa nikdy nemôže dostať do mínusu; spodnou hranicou je vždy 0,00 €. Výsledná suma po krátení sa zaokrúhľuje na najbližší eurocent nahor.
Stravné sa nekráti v prípade, ak zamestnanec nemohol využiť zabezpečené jedlo z dôvodov, ktoré sám nezavinil (paragraf 5 odsek 8). Preukázanie tejto skutočnosti je možné nahradiť vyhlásením zamestnanca priamo vo vyúčtovaní cesty.
Príklad mzdárskej pasce: Zamestnanec bol na pracovnej ceste 10 hodín. Jeho nárok je 9,30 €. Na školení mal zabezpečené bezplatné raňajky. Krátenie za raňajky sa však nepočíta zo sumy 9,30 €, ale zo sumy 20,60 €. Výpočet: 9,30 € (nárok) mínus 5,15 € (krátenie za raňajky) = výsledné stravné je 4,15 €.
Kilometrovné 2026
Pri použití súkromného vozidla na pracovné účely má zamestnanec nárok na kilometrovné. Náhrada podľa paragrafu 7 odseku 1 písmena a) má dve zložky a nemožno ju zredukovať na jednu univerzálnu sadzbu za kilometer. Alternatívou je písomne dohodnutá náhrada vo výške cestovného lístka pravidelnej verejnej dopravy (paragraf 7 odsek 12), ktorá však neprichádza do úvahy, ak zamestnanec použije auto na žiadosť zamestnávateľa.
Skladá sa z dvoch samostatných častí:
- Základná náhrada za každý, aj začatý kilometer.
- Náhrada za spotrebované pohonné látky.
Zložka 1: Základná náhrada (platná od 1. januára 2026)
| Typ vozidla | Základná sadzba |
|---|---|
| Osobné cestné motorové vozidlá | 0,313 €/km |
| Dvojkolesové, trojkolesové vozidlá a štvorkolky | 0,090 €/km |
Ak sa k osobnému vozidlu alebo štvorkolke pripojí príves, základná sadzba sa zvyšuje o 15 percent. Pre osobné auto s prívesom to teda predstavuje 0,313 x 1,15 = 0,35995 €/km.
Zložka 2: Náhrada za pohonné látky
Táto zložka sa počíta podľa presného vzorca: jednotková cena paliva × spotreba × počet kilometrov. Jednotkovú cenu zamestnanec preukazuje dokladom o kúpe paliva (blokom z čerpacej stanice). Ak doklad nepredloží, použije sa priemerná cena zverejnená Štatistickým úradom SR. Spotreba sa preberá z osvedčenia o evidencii vozidla (technického preukazu) a povinne sa zvyšuje o 10 percent (paragraf 7 odsek 6). Pri jazde v meste sa podľa druhu údaja v technickom preukaze zvyšuje o 10, 20 alebo 40 percent. Do vzorca teda vstupuje upravená spotreba, nie holý údaj z technického preukazu.
Príklad výpočtu kilometrovného: Zamestnanec prešiel 100 km na súkromnom osobnom aute (nafta). Jednotková cena nafty z bloku je 1,500 €/L. Spotreba podľa technického preukazu je 6,0 L/100 km, po zvýšení o 10 % (paragraf 7 odsek 6) 6,6 L/100 km. Základná zložka: 100 km × 0,313 € = 31,30 €. Palivová zložka: 6,6 L × 1,500 € = 9,90 €. Spolu kilometrovné: 31,30 + 9,90 = 41,20 €.
Viac o špecifikách technických preukazov a spotreby nájdete v článku kilometrovné.
Zahraničné stravné (krátky prehľad)
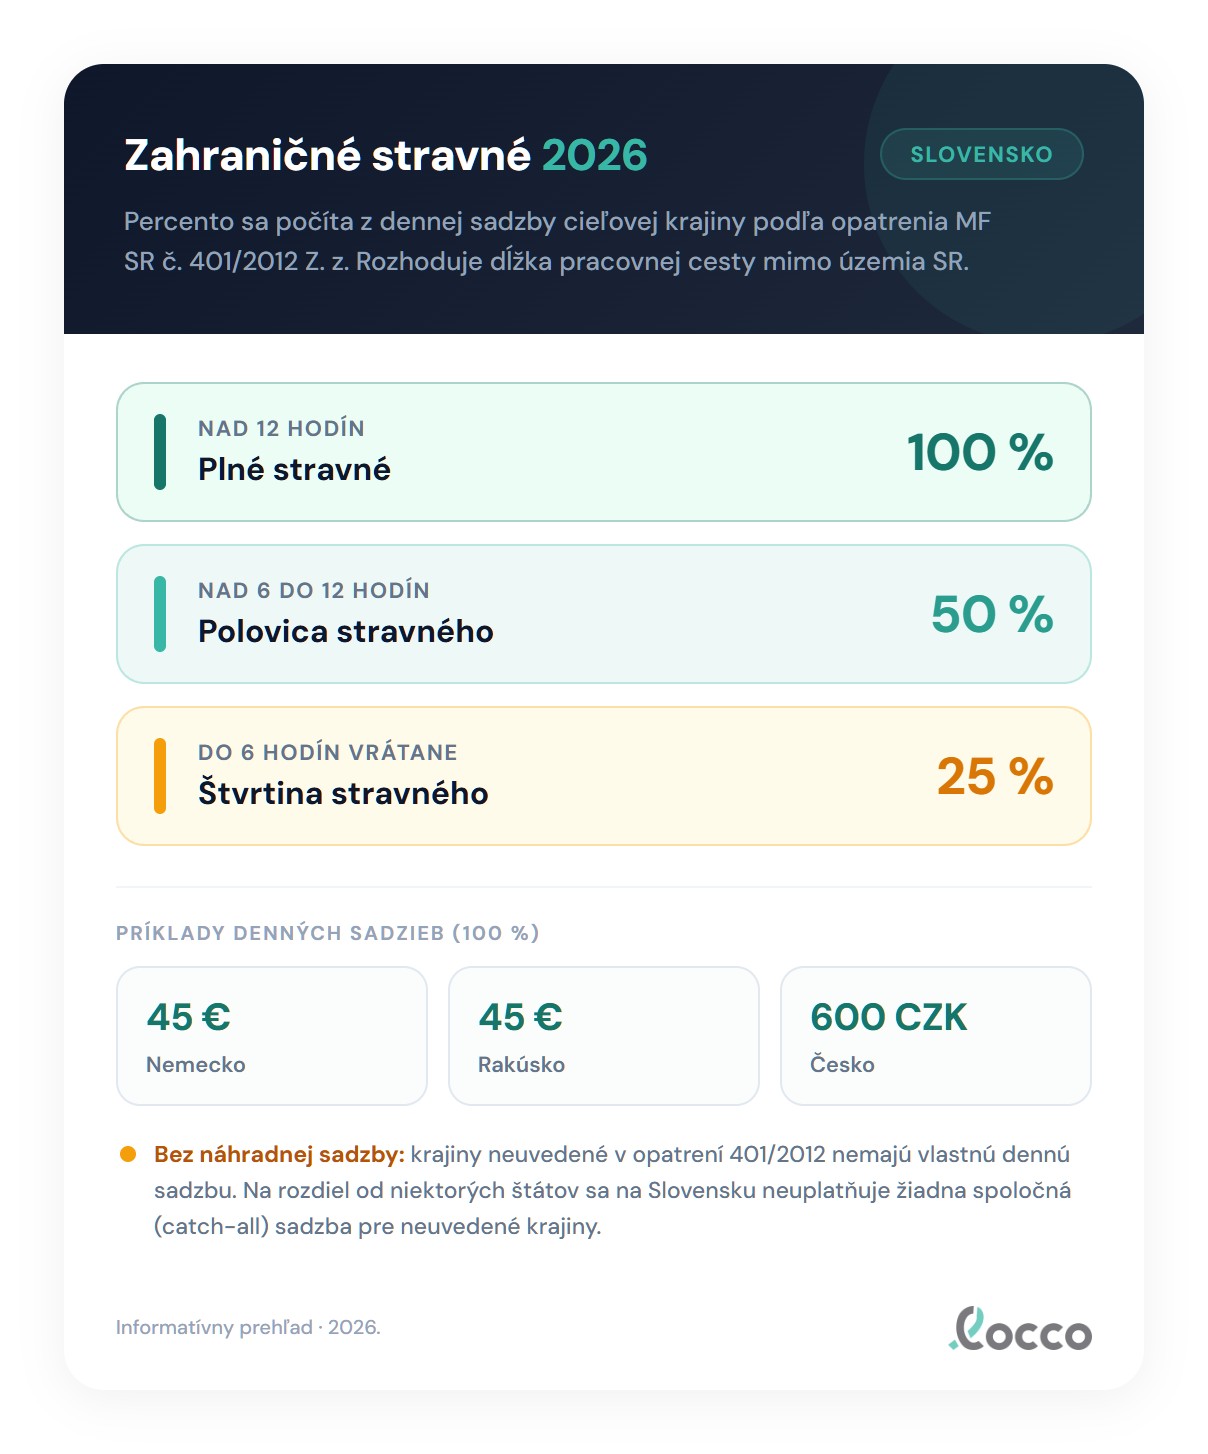
Pri pracovnej ceste do zahraničia platia odlišné pravidlá. Časové pásma sú nastavené inak: do 6 hodín (nárok 25 percent), nad 6 do 12 hodín (nárok 50 percent) a nad 12 hodín (nárok 100 percent) zo základnej sadzby cieľovej krajiny.
Základné sadzby pre jednotlivé štáty určuje opatrenie Ministerstva financií SR. Ilustračné sumy pre najvyššie pásmo nad 12 hodín (100 percent):
- Nemecko: 45,00 €
- Rakúsko: 45,00 €
- Česko: 600,00 Kč
Dôležité upozornenie: Pre krajinu, ktorá nie je v opatrení výslovne uvedená, opatrenie neurčuje žiadnu sadzbu. V takom prípade sa nevymýšľa žiadna univerzálna sadzba. Krátenie zahraničného stravného za bezplatné jedlo má taktiež iný základ ako to tuzemské. Percentá (25, 40, 35) sa počítajú zo sadzby pásma nad 12 hodín (100 percent) konkrétnej cieľovej krajiny, nie zo sumy 20,60 €.
Kompletný zoznam krajín a sadzieb nájdete v našom článku zahraničné stravné tabuľka.
Príklady z praxe
Pre lepšie pochopenie sme pripravili tri typické scenáre z bežnej firemnej praxe.
Príklad 1: Jednodňová cesta so stravným a kilometrovným Zamestnanec cestuje vlastným autom z Bratislavy do Žiliny a späť. Cesta trvá od 08:00 do 18:30 (10,5 hodiny). Prešiel 400 km. Spotreba auta podľa technického preukazu je 5,0 L/100 km, po zvýšení o 10 % 5,5 L/100 km. Cena benzínu je 1,600 €/L.
- Stravné: Pásmo 5 až 12 hodín = 9,30 €.
- Kilometrovné základ: 400 × 0,313 = 125,20 €.
- Kilometrovné palivo: (5,5 × 4) × 1,600 = 35,20 €.
- Celková náhrada: 9,30 + 125,20 + 35,20 = 169,70 €.
Príklad 2: Viacdňová pracovná cesta Zamestnanec odchádza na služobnú cestu v pondelok o 14:00 a vracia sa v stredu o 10:00.
- Pondelok: 14:00 až 24:00 (10 hodín) = pásmo 5 až 12 hodín = 9,30 €.
- Utorok: 00:00 až 24:00 (24 hodín) = pásmo nad 18 hodín = 20,60 €.
- Streda: 00:00 až 10:00 (10 hodín) = pásmo 5 až 12 hodín = 9,30 €.
- Celkové stravné za cestu: 9,30 + 20,60 + 9,30 = 39,20 €.
Príklad 3: Cesta s krátením za jedlo Zamestnanec je na ceste od 06:00 do 20:00 (14 hodín). Jeho nárok spadá do pásma nad 12 až 18 hodín, čo je 13,80 €. Na podujatí mal zabezpečený bezplatný obed.
- Krátenie za obed: 40 percent zo základu 20,60 € = 8,24 €.
- Výsledné stravné: 13,80 mínus 8,24 = 5,56 €.
Najčastejšie chyby pri vyúčtovaní
Pri spracovaní cestovných náhrad sa účtovníci a zamestnanci najčastejšie stretávajú s týmito chybami:
- Nesprávny základ krátenia: Krátenie stravného za jedlo sa počíta z aktuálneho pásma zamestnanca (napríklad z 9,30 €) namiesto správneho zákonného základu 20,60 €.
- Spájanie hodín cez polnoc: Trvanie cesty sa nesprávne sčítava do 24-hodinových blokov (napríklad od pondelka 14:00 do utorka 14:00 ako jeden deň). Zákon vyžaduje posudzovanie za každý kalendárny deň samostatne.
- Zredukovanie kilometrovného: Výpočet náhrady za auto sa zjednoduší na jednu vymyslenú sadzbu (napríklad 0,45 €/km) bez oddelenia základnej a palivovej zložky.
- Zabudnutá zložka pohonných látok: Zamestnancovi sa preplatí len základná sadzba 0,313 €/km a úplne sa ignoruje náhrada za spotrebované palivo.
- Zdaňovanie zákonného stravného: Cestovná náhrada do výšky zákonného nároku nie je predmetom dane z príjmov. Zdaňuje sa iba suma vyplatená nad tento rámec (napríklad vreckové). Viac o tejto téme nájdete v článku nezdaniteľné náhrady.
- Nesprávne zaokrúhľovanie: Suma stravného po krátení sa nezaokrúhli na najbližší eurocent nahor, ako to striktne vyžaduje zákon.
Ako to zjednoduší locco
Spracovanie cestovných náhrad si vyžaduje presnosť a neustále sledovanie legislatívy. Na rýchly výpočet stravného za jednu cestu je k dispozícii kalkulačka stravného.
Pri zadaní pracovnej cesty aplikácia na cestovné náhrady rozdelí jej trvanie na kalendárne dni a každému priradí časové pásmo. Ak zamestnanec označí zabezpečené jedlo, kráti stravné zo základu 20,60 €. Pri vlastnom vozidle vypočíta základnú náhradu aj palivovú zložku z ceny paliva a spotreby z technického preukazu, ktorú sama zvýši o 10 % podľa § 7 ods. 6. Pri motocykloch, trojkolkách a štvorkolkách použije sadzbu 0,090 €/km. Ak na ceste zadáte sumu vyššiu, ako je zákonný nárok, rozdiel označí ako zdaniteľný. Vyúčtovanie aj cestovný príkaz dostanete v PDF.
Čo zatiaľ nevie: príplatok za príves nepodporuje a osobitné pravidlá pre zamestnancov s častou zmenou pracoviska (paragraf 5 odseky 4 a 5) treba posúdiť ručne.
Časté otázky
Ako sa počíta stravné pri viacdňovej pracovnej ceste?
Trvanie cesty sa posudzuje za každý kalendárny deň samostatne. Hodiny sa cez polnoc nesčítavajú do 24-hodinových blokov. Pre každý deň sa určí časové pásmo a príslušná suma stravného. Výnimku majú len zamestnanci s častou zmenou pracoviska (§ 5 ods. 4), ktorým sa krátke cesty sčítavajú.
Z akej sumy sa kráti stravné za bezplatný obed?
Základom pre krátenie tuzemského stravného je vždy suma pre najvyššie časové pásmo (nad 18 hodín), čo je 20,60 €. Obed sa kráti o 40 percent z tejto sumy, teda o 8,24 €, a to aj vtedy, ak bol zamestnanec na ceste len 6 hodín.
Z čoho sa skladá kilometrovné pre osobné auto?
Kilometrovné je spravidla dvojzložkové. Skladá sa zo základnej náhrady (0,313 € za každý aj začatý kilometer) a z náhrady za spotrebované pohonné látky (jednotková cena paliva krát spotreba upravená podľa § 7 ods. 6 krát počet kilometrov).
Je stravné a kilometrovné zdaniteľným príjmom zamestnanca?
Cestovná náhrada vyplatená do výšky zákonného nároku nie je predmetom dane z príjmov. Ak zamestnávateľ vyplatí sumu nad rámec zákona, tento rozdiel je zdaniteľným príjmom a vstupuje do mzdovej agendy.
Čo ak zamestnanec nestihol využiť zabezpečené raňajky v hoteli?
Ak zamestnanec nemohol využiť zabezpečené jedlo z dôvodov, ktoré nezavinil (napríklad skorý ranný odlet pred otvorením jedálne), stravné sa nekráti. Túto skutočnosť uvedie vo vyhlásení pri vyúčtovaní cesty.
Ako dlho musíme archivovať doklady z pracovných ciest?
Doklady z pracovných ciest, vyúčtovania a cestovné príkazy sa archivujú podľa platných účtovných predpisov, rovnako ako iné účtovné záznamy spoločnosti.
Zdrojová poznámka: Článok vychádza z platnej legislatívy, ktorú tvorí Zákon č. 283/2002 Z. z. o cestovných náhradách, Oznámenie MPSVR SR č. 280/2025 Z. z., Oznámenie MPSVR SR č. 340/2025 Z. z. a Zákon č. 595/2003 Z. z. o dani z príjmov. Uvedené sumy predstavujú nezdaniteľné maximá. Aktualizované v septembri 2026.
Súvisiace články: stravné, kilometrovné, zahraničné stravné tabuľka, nezdaniteľné náhrady, cestovný príkaz.
Pripravení zjednodušiť cestovné príkazy?
Vyskúšajte locco zadarmo. Bez platobnej karty, až 10 príkazov ročne.
Začnite zadarmo