Kilometrina 2026: uporaba zasebnega vozila (0,43 €/km)
Pripravljate prvo službeno pot z zasebnim avtom v 2026 in vas zanima, koliko lahko zaposlenemu izplačate brez davka? Stopnja je ena, pogoji jasni, dokumentacija minimalna. Spodaj najdete vse: koliko znaša kilometrina, kaj stopnja že vključuje, kako se obravnavajo cestnine in parkirnine, kakšen potni nalog je potreben in nekaj konkretnih izračunov za realne situacije.
Stopnja kilometrine v 2026
Za uporabo zasebnega vozila na službeni poti znaša neobdavčena kilometrina 0,43 €/km. Stopnjo določa čl. 5 Uredbe o davčni obravnavi povračil stroškov (Uradni list RS 140/06 s spremembami), pogoje za neobdavčeno izplačilo pa ZDoh-2.
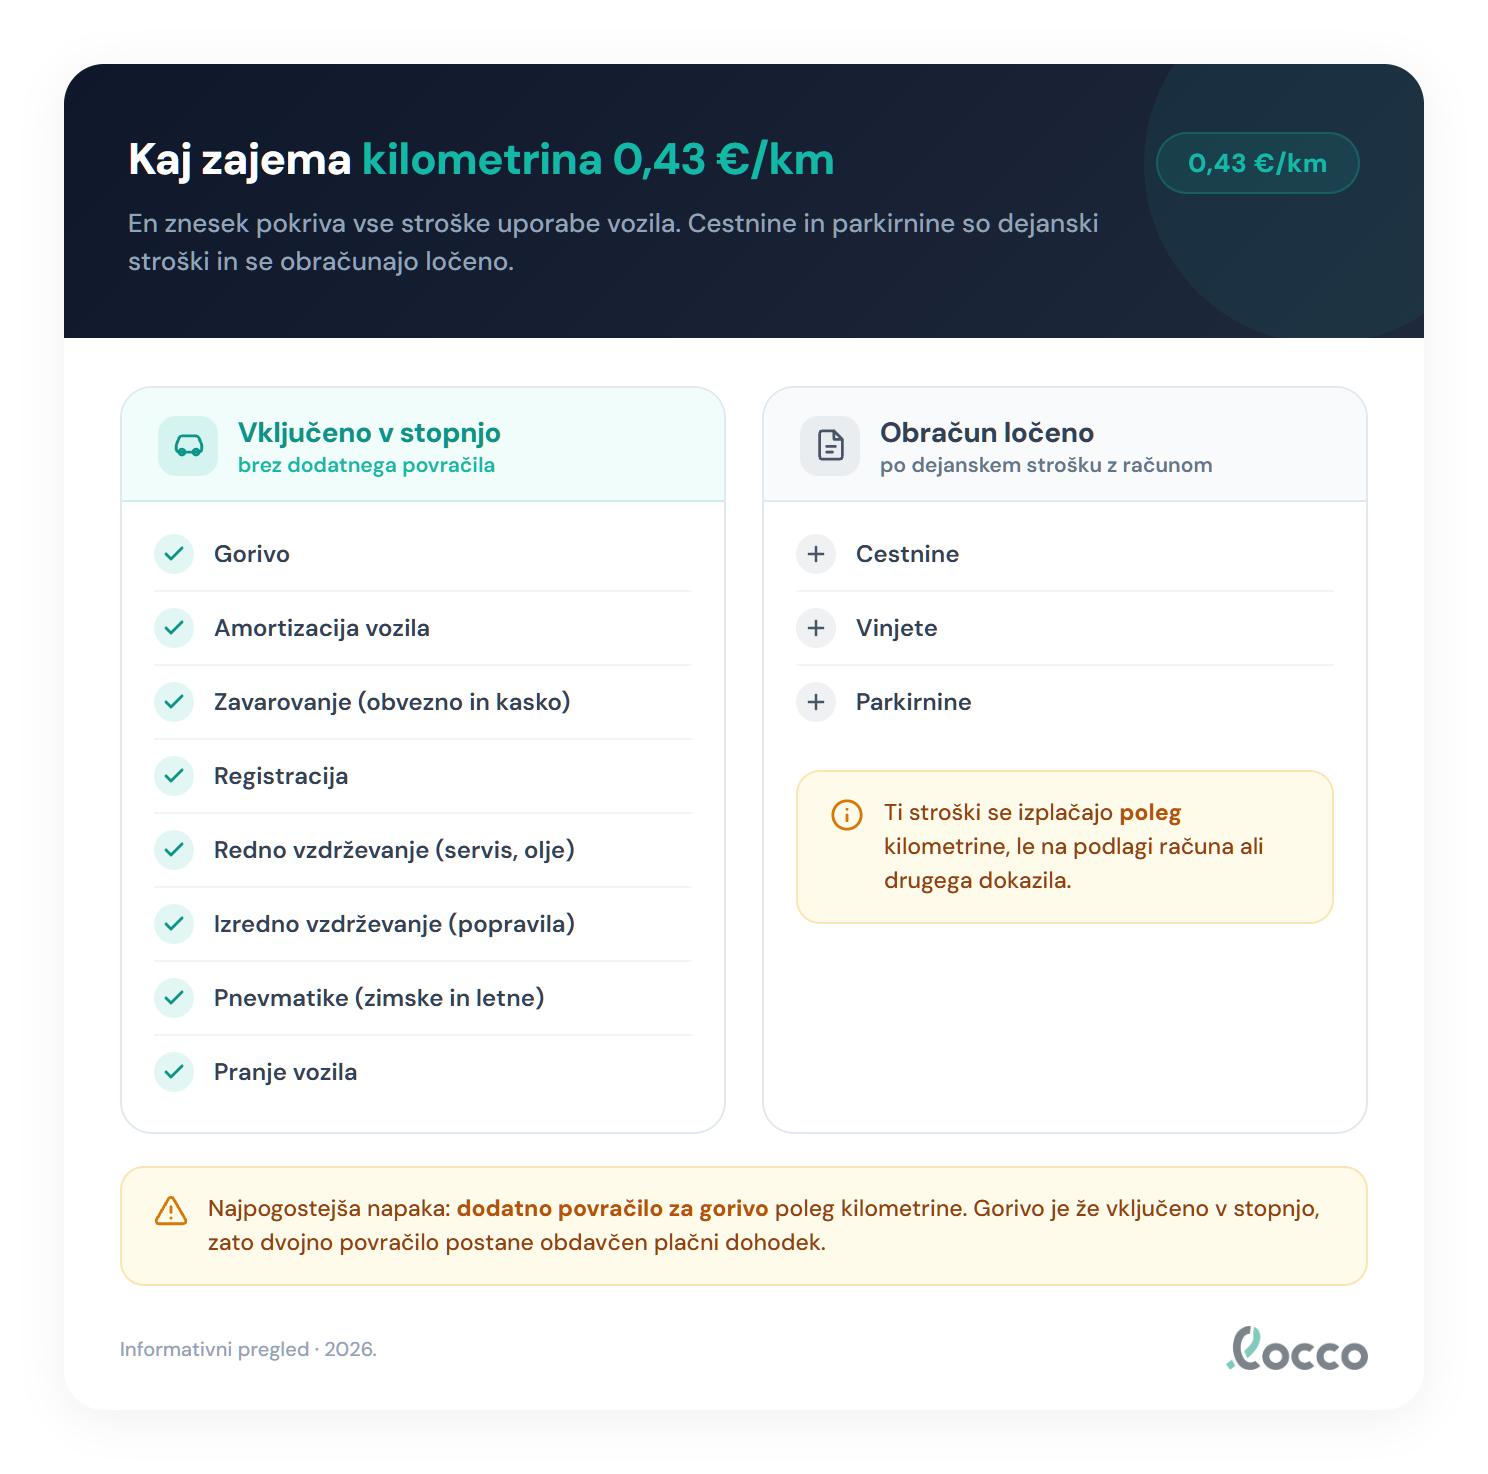
Pomembno: en sam znesek 0,43 €/km že vključuje vse stroške, povezane z uporabo vozila. Če izplačate polno kilometrino, nobenega dodatnega bona za gorivo, povračila za servis ali nadomestila za pnevmatike za isto pot ni mogoče izplačati neobdavčeno.
Kilometrina je le ena postavka službene poti. Zneske dnevnic, ki se obračunajo poleg nje, zbira tabela dnevnic in kilometrine, za hiter izračun posamezne poti pa je na voljo kalkulator dnevnic.
Kaj vključuje stopnja 0,43 €/km
Uredba stroškov ne razčlenjuje. Za lastno vozilo določa eno samo mejo 0,43 €/km, gorivo pa se ločeno povrne le pri službenem vozilu (čl. 5). Zato se v praksi šteje, da stopnja pokriva vse stroške vozila:
| Stroškovna postavka | Vključeno v 0,43 €/km |
|---|---|
| Gorivo | Da |
| Amortizacija vozila | Da |
| Zavarovanje (obvezno in kasko) | Da |
| Registracija | Da |
| Redno vzdrževanje (servis, olje, filtri) | Da |
| Izredno vzdrževanje (popravila) | Da |
| Pnevmatike (zimske in letne) | Da |
| Pranje vozila | Da |
Vse, kar za navedene postavke izplačate poleg polne kilometrine, je plačni dohodek in je obdavčeno. To velja tudi v primerih, ko zaposleni dejansko plača posamezen strošek (npr. servis pred potjo) in zanj predloži račun. Tudi povračilo stroškov goriva, ki ga zaposleni plača med službeno potjo z lastnim vozilom, je poleg polne kilometrine obdavčen plačni dohodek, saj se v praksi šteje, da je gorivo že zajeto v 0,43 €/km.
Cestnine in parkirnine se obračunajo ločeno
Cestnine in parkirnine niso del kilometrine. To sta dejanska stroška poti, ki ju zaposleni plača med potjo in se obračunata na podlagi računa, ločeno od kilometrov.
Pravilo je preprosto:
- Kilometrina 0,43 €/km pokriva vozilo (gorivo, obraba, zavarovanje, vse zgoraj našteto).
- Cestnine, vinjete in parkirnine se izplačajo dodatno, na podlagi računa ali drugega dokazila.
Ta dva sistema sta povsem ločena. Zaposleni, ki opravi pot Ljubljana–Maribor, dobi za 130 km kilometrine 55,90 € (130 × 0,43 €/km), poleg tega pa povračilo za vinjeto, če jo je kupil za to pot, in za parkirnino na cilju, če jo je plačal. Brez računa za parkirnino ali cestnino se dodatno povračilo seveda ne izplača.
Dokumentacija na potnem nalogu
Brez veljavnega potnega naloga ni neobdavčene kilometrine. Uredba (čl. 5, četrti odstavek) zahteva, da je povračilo dokumentirano s potnim nalogom in z računi ter da je iz potnega naloga razvidna odobritev delodajalca za posamezno vrsto prevoza.
Podrobnejše vsebine Uredba ne predpisuje. V praksi pa naj potni nalog pri uporabi zasebnega vozila vsebuje še naslednje podatke, s katerimi dokažete prevožene kilometre:
- Prevozno sredstvo: zasebno vozilo z odobritvijo delodajalca.
- Znamka in model vozila: npr. Škoda Octavia, VW Passat.
- Registrska številka: za jasno identifikacijo vozila.
- Stanje kilometrskega števca ob odhodu: zapisano v km.
- Stanje kilometrskega števca ob prihodu: zapisano v km.
- Razlika v km: osnova za obračun kilometrine.
Če prevoženih kilometrov ob davčnem nadzoru ne morete dokazati, lahko FURS povračilo prekvalificira v plačni dohodek z naknadno dohodnino in prispevki.
Praktičen nasvet: zaposleni naj fotografira števec ob odhodu in ob prihodu. To je najhitrejši način, da se podatki vpišejo natančno in brez polemik.
Konkretni izračuni
Primer 1: posamezna pot v drugi kraj
Zaposleni iz Ljubljane se odpravi na sestanek v Celje. Razdalja v eno smer 75 km, povratno 150 km. Mesečna vinjeta ni potrebna (ker ima letno), parkira pa za 3,40 €.
- Kilometrina: 150 × 0,43 = 64,50 €
- Parkirnina (na podlagi računa): 3,40 €
- Skupaj: 67,90 €
Primer 2: večkrat med mesecem
Zaposleni v enem mesecu opravi šest krajših službenih poti, skupaj 820 km. Plačanih cestnin za 12,80 €, parkirnin za 18,60 €.
- Kilometrina: 820 × 0,43 = 352,60 €
- Cestnine: 12,80 €
- Parkirnine: 18,60 €
- Skupaj: 384,00 €
Vse izplačano neobdavčeno, ker je vsaka pot dokumentirana s potnim nalogom in stanjem števca, cestnine in parkirnine pa s pripadajočimi računi.
Primer 3: pot s preseženo mejo
Zaposleni opravi pot 200 km. Delodajalec se odloči izplačati 0,50 €/km, ker želi pokriti tudi stroške izrednega popravila, ki ga je zaposleni opravil pred potjo.
- Neobdavčen del: 200 × 0,43 = 86,00 €
- Presežek: 200 × (0,50 − 0,43) = 200 × 0,07 = 14,00 €
14,00 € je obdavčen plačni dohodek. Prijaviti ga je treba preko obrazca REK-O kot dodatni dohodek iz delovnega razmerja, obračunati pa je treba tudi prispevke in dohodnino. Hkrati popravila vozila ni mogoče dodatno povrniti, ker je redno in izredno vzdrževanje že vključeno v znesku 0,43 €/km.
Razlika med zasebnim in službenim vozilom
V praksi pogosto pride do zamenjave med uporabo zasebnega vozila (ko zaposleni vzame svoj avto) in uporabo službenega vozila (ko mu vozilo zagotovi delodajalec). Pravila so povsem drugačna.
| Postavka | Zasebno vozilo | Službeno vozilo |
|---|---|---|
| Lastnik vozila | Zaposleni | Delodajalec |
| Kdo plačuje gorivo, vzdrževanje, zavarovanje | Zaposleni (kriti s kilometrino) | Delodajalec neposredno |
| Povračilo zaposlenemu | Kilometrina 0,43 €/km | Brez (ni stroška) |
| Cestnine, parkirnine na službeni poti | Povračilo na podlagi računa | Plača delodajalec ali povračilo na podlagi računa |
| Zasebna uporaba | Ni relevantno | Boniteta po ZDoh-2 |
Pri službenem vozilu zaposleni torej ne dobi kilometrine, saj nima nobenega lastnega stroška. Če pa službeno vozilo uporablja tudi v zasebne namene, gre za boniteto, ki se obravnava po pravilih ZDoh-2 in se v določenem deležu pripiše plači. To je tema za drug članek in izven obsega tega vodnika.
Najpogostejše napake
- Dodatno povračilo za gorivo poleg kilometrine. Najpogostejša napaka. Gorivo je že zajeto v 0,43 €/km, zato je dodatno povračilo stroškov goriva med potjo poleg polne kilometrine obdavčen plačni dohodek.
- Manjkajoče stanje kilometrskega števca na potnem nalogu. Pogost spregled, zaradi katerega pri davčnem nadzoru težko dokažete prevožene kilometre.
- Mešanje kilometrine za službeno pot in povračila prevoza na delo. Stopnji sta različni (0,43 €/km za službeno pot, 0,21 €/km za prevoz na delo), na obrazcu REK-O pa se povračili prijavljata v različnih poljih (B06a za službeno pot, B05 za prevoz na delo).
- Cestnina vključena v kilometrino. Cestnine in vinjete se obračunajo dodatno, na podlagi računa, ne kot del 0,43 €/km.
- Izplačilo brez potnega naloga ali brez odobritve zasebnega vozila. Brez naloga z odobritvijo delodajalca povračilo ni neobdavčeno in se pri nadzoru lahko naknadno obdavči.
- Povračilo dodatnih stroškov vzdrževanja po službeni poti. Servis, olje, pnevmatike, pranje. Vse je že vključeno v stopnji, dodatno povračilo postane plačni dohodek.
- Uporaba zastarele stopnje. V 2026 velja 0,43 €/km. Vsako odstopanje je treba preveriti v veljavni verziji Uredbe o davčni obravnavi povračil stroškov (Uradni list RS 140/06 s spremembami).
Prevoz na delo se obravnava ločeno
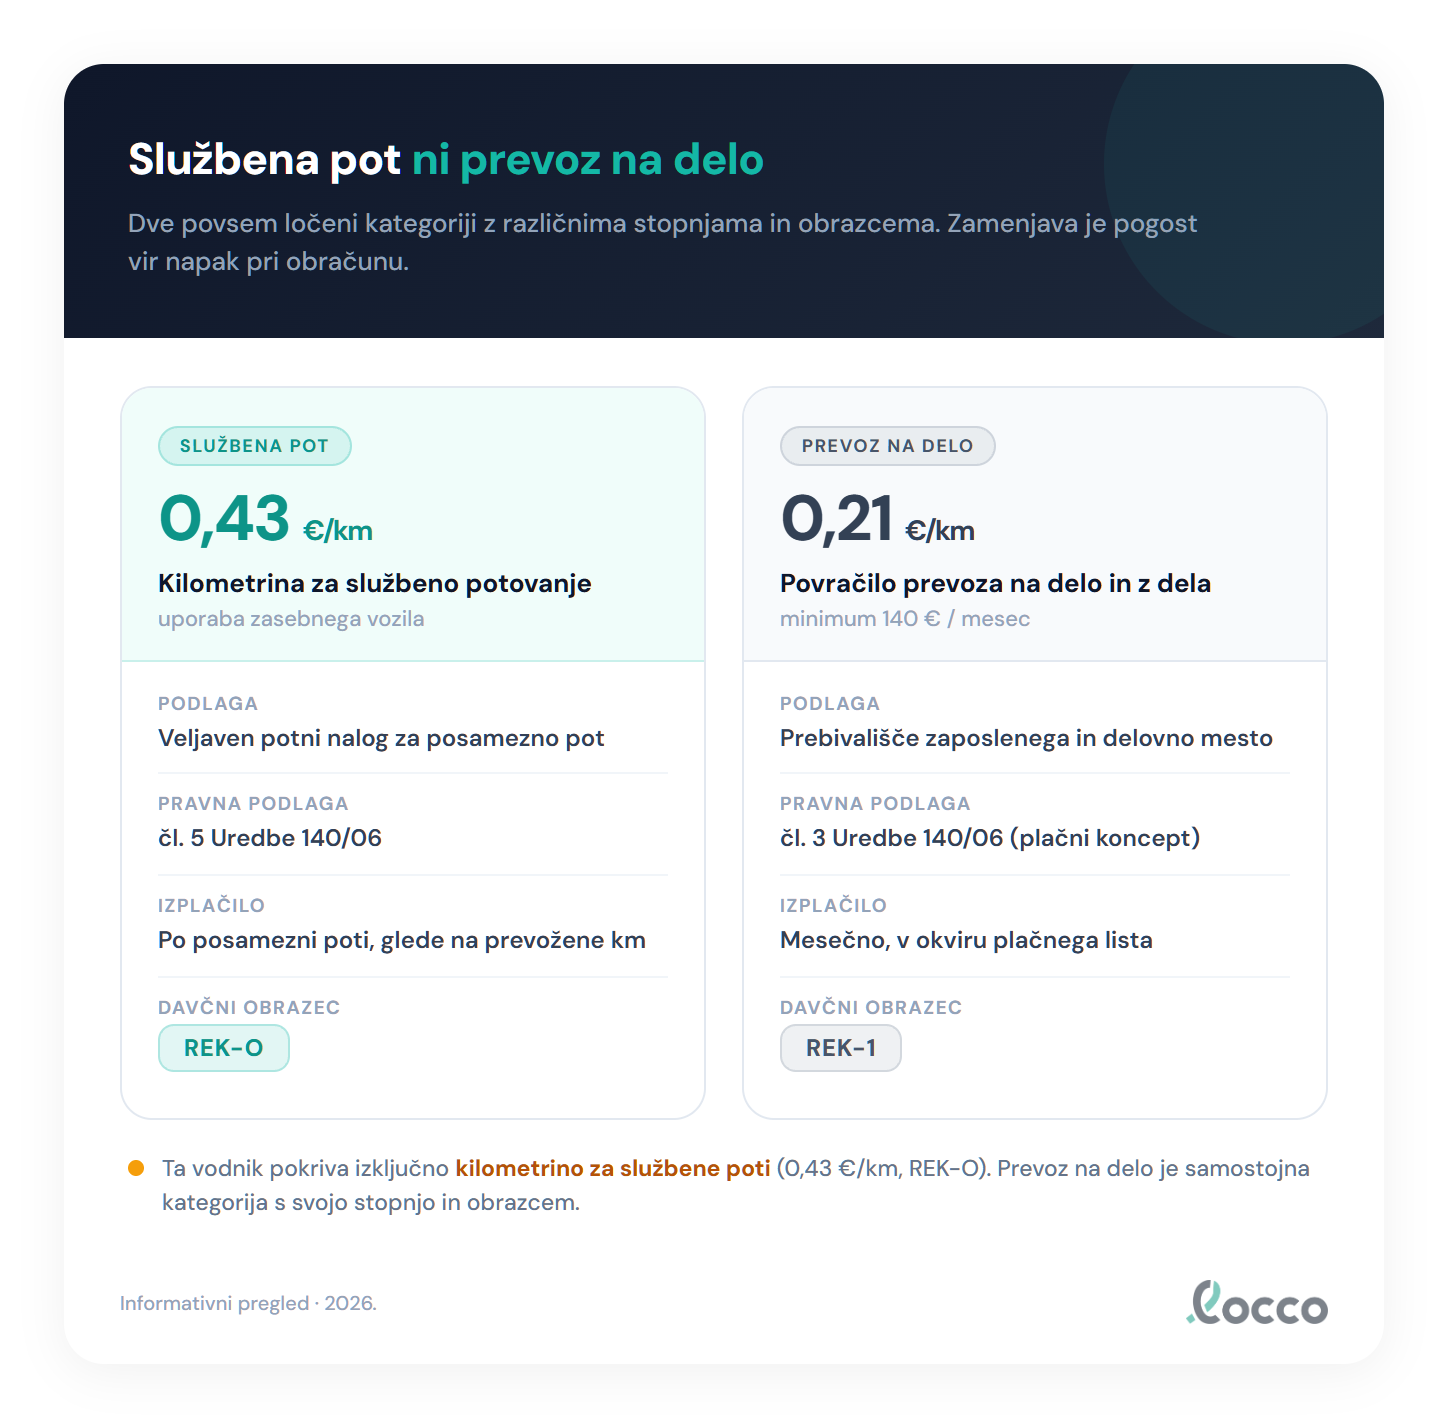
Zgoraj navedena pravila veljajo izključno za službene poti (službena potovanja). Vožnja na delo in z dela je samostojna kategorija. Ima svojo mejo (0,21 € na kilometer razdalje med domom in delom na dan prisotnosti, mesečno pa neobdavčeno vsaj do 140,00 €), drugačen način prijave (skupaj s plačo, na REK-O v polju B05) in drugačno davčno obravnavo. Če iščete pravila za prevoz na delo, ta vodnik ni pravo mesto.
Kako locco poenostavi obračun
Ročno spremljanje stanja kilometrskega števca in sledenje, kateri stroški so že vključeni v stopnji in kateri se obračunajo ločeno, sta pogost vir napak. locco to izračuna sam: zaposleni v potni nalog vnese odhod, prihod in stanje števca, sistem uporabi pravilno stopnjo iz Uredbe o davčni obravnavi povračil stroškov (Uradni list RS 140/06 s spremembami), cestnine in parkirnine vodi ločeno z računi v prilogi, izplačila nad neobdavčeno mejo pa samodejno označi. Za mesec brez presežka pripravi obrazec REK-O za uvoz v eDavke FURS.
Česa locco še ne pokrije:
- REK-O za mesec s presežkom. Za mesec, v katerem je kakšno izplačilo nad neobdavčeno mejo, locco obrazca REK-O ne pripravi, zato ga pripravite v programu za obračun plač.
- Povračila prevoza na delo. To je plačna kategorija, ki je locco ne vodi.
Pogosta vprašanja
Kolikšna je kilometrina za službeno pot v 2026?
Neobdavčena stopnja kilometrine za uporabo zasebnega vozila na službeni poti znaša 0,43 €/km. Mejo določa čl. 5 Uredbe o davčni obravnavi povračil stroškov (Uradni list RS 140/06 s spremembami), pogoji za neobdavčen status pa izhajajo iz ZDoh-2.
Ali se lahko poleg kilometrine izplača še gorivo ali servis?
Ne. Stopnja 0,43 €/km že vključuje gorivo, amortizacijo, zavarovanje, registracijo, redno in izredno vzdrževanje, pnevmatike ter pranje vozila. Neobdavčeno je za isto vozilo skupaj največ 0,43 €/km, zato je vsako dodatno povračilo poleg polne kilometrine obdavčen plačni dohodek.
Ali kilometrina pokriva tudi cestnino in parkirnino?
Ne. Cestnine in parkirnine so dejanski stroški poti in se obračunajo ločeno, na podlagi računa. Izplačajo se poleg kilometrine in niso del zneska 0,43 €/km.
Kaj se zgodi, če izplačam več kot 0,43 €/km?
Vsak znesek nad neobdavčeno mejo postane obdavčen plačni dohodek. Razliko je treba prijaviti preko obrazca REK-O kot dodatni dohodek iz delovnega razmerja, na njej pa se obračunajo prispevki in dohodnina.
Ali velja kilometrina 0,43 €/km tudi za vožnjo na delo in z dela?
Ne. Vožnja na delo in z dela je povračilo prevoza na delo, ki ima drugačno mejo (neobdavčeno do 0,21 € za vsak kilometer razdalje med domom in delom na dan prisotnosti, mesečno pa vsaj do 140,00 €). To povračilo se običajno prijavi skupaj s plačo na obrazcu REK-O v polju B05, ne kot kilometrina za službeno pot. Ta vodnik pokriva izključno kilometrino za službene poti.
Kakšno dokumentacijo potrebujem za uporabo zasebnega vozila?
Veljaven potni nalog, iz katerega je razvidna odobritev delodajalca za uporabo zasebnega vozila, ter račune za cestnine in parkirnine. Več Uredba ne zahteva, v praksi pa na nalog vpišite še znamko, model in registrsko številko vozila ter stanje kilometrskega števca ob odhodu in ob prihodu, da lahko prevožene kilometre dokažete pri davčnem nadzoru.
Kdo plača škodo pri prometni nesreči na službeni poti?
Kilometrina je povračilo stroškov prevoza in odgovornosti za škodo ne ureja. Za škodo, ki jo delavec utrpi pri delu ali v zvezi z delom, delodajalec odgovarja po 179. členu ZDR-1 in splošnih pravilih civilnega prava. Ali mora povrniti škodo na zasebnem vozilu, je zato odvisno od okoliščin nesreče, pogodbe o zaposlitvi in kolektivne pogodbe. Pri konkretnem primeru se posvetujte s pravnikom.
Članek temelji na Uredbi o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja (Uradni list RS 140/06 s spremembami), čl. 5 za kilometrino, ter na ZDoh-2. Posodobljeno: september 2026.
Povezani članki: Dnevnice za službena potovanja 2026 | Potni nalog | Neobdavčena povračila | Kilometrina in dnevnice v javnem sektorju | Tuje dnevnice: tabela po državah
Pripravljeni poenostaviti potne naloge?
Preizkusite locco brezplačno. Brez kreditne kartice, do 10 nalogov letno.
Začnite brezplačno