Potni nalog 2026: podatki, rok za oddajo in hramba
Potni nalog je osnovni dokaz službene poti v Sloveniji. Za kilometrino in prenočišče ga Uredba izrecno zahteva, pri dnevnici pa brez njega službene poti pri davčnem nadzoru težko dokažete. Spodaj najdete priporočen seznam 16 podatkov, rok za oddajo, rok za hrambo in najpogostejše napake.
Kaj je potni nalog in kdaj ga potrebujemo
Potni nalog je pisni dokument, s katerim delodajalec zaposlenemu odredi službeno potovanje in mu hkrati podeli pravico do povračila stroškov. Pravico do povračila stroškov daje ZDR-1 (130. člen), neobdavčenost pa Uredba o davčni obravnavi povračil stroškov (5. člen za prevoz, 6. člen za prenočišče).
Potrebujete ga vedno, kadar zaposleni opravi delo zunaj rednega delovnega mesta in zato pričakuje povračilo dnevnice, kilometrine ali drugih stroškov. To velja za enodnevne lokalne obiske strank, večdnevne službene poti v tujino in vse vmesne kombinacije.
Službena pot naj bo odrejena pred začetkom poti. V nujnih primerih je lahko odredba ustna, pisni nalog pa se izda takoj po njej (v javnem sektorju za poti v tujino najpozneje v dveh dneh po odhodu). Naknadno izdani potni nalogi so v davčnem nadzoru resno opozorilo in pogost razlog za prekvalifikacijo izplačil v plačo.
Kaj mora vsebovati potni nalog
Vsebine potnega naloga noben predpis natančno ne določa. Uredba o davčni obravnavi povračil stroškov (5. člen, 4. odstavek) zahteva le, da je povračilo prevoza dokumentirano s potnim nalogom in z računi ter da je iz naloga razvidna odobritev delodajalca za vrsto prevoza. V javnem sektorju Uredba 102/2025 (21. člen) za poti v tujino našteje sedem podatkov.
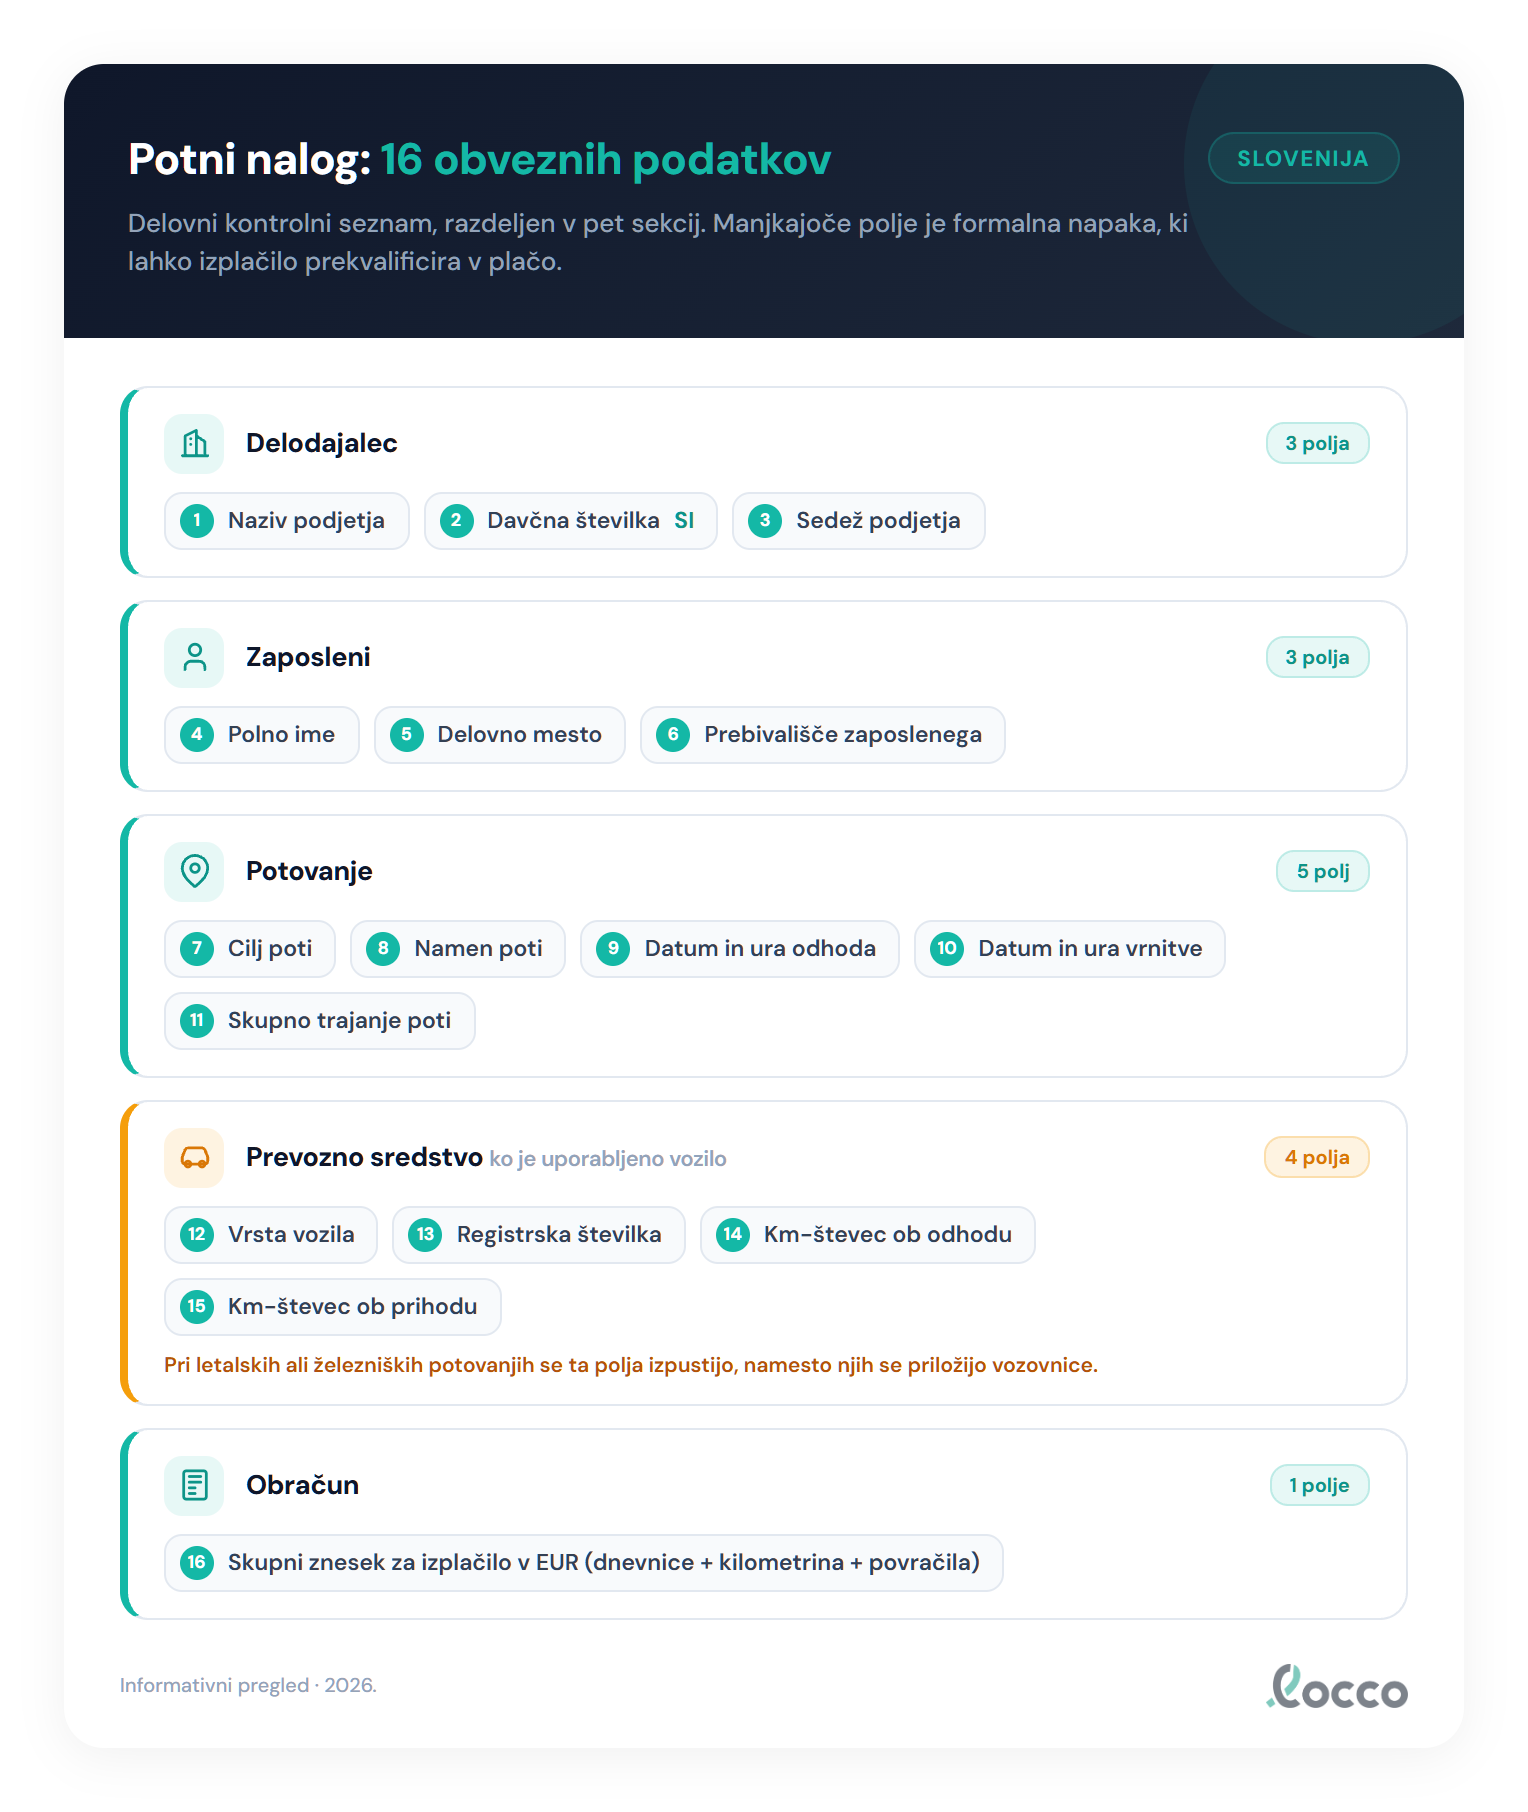
Spodnji seznam 16 podatkov v petih sekcijah je priporočen kontrolni seznam iz računovodske prakse. Z njim službeno pot in stroške zanesljivo dokažete pri davčnem nadzoru.
Podatki o delodajalcu
- Naziv podjetja
- Davčna številka (8 številk; zavezanci za DDV navedejo ID za DDV s predpono
SI) - Sedež podjetja (ulica, kraj, poštna številka)
Podatki o zaposlenem
- Polno ime zaposlenega
- Delovno mesto oziroma naziv funkcije
- Prebivališče zaposlenega
Pri zaposlenih, ki imajo prijavljeno začasno prebivališče drugje od stalnega, se navede tisto, ki je relevantno za izhodišče poti.
Podatki o potovanju
- Cilj poti (mesto in država)
- Namen poti (kratko, jasno, npr. “tehnični sestanek z dobaviteljem”, “udeležba na sejmu”)
- Datum in ura odhoda
- Datum in ura prihoda oziroma vrnitve
- Skupno trajanje poti (izračunano iz polj 9 in 10)
Skupno trajanje je podlaga za razred dnevnice po čl. 4 Uredbe o davčni obravnavi povračil stroškov (Uradni list RS 140/06 s spremembami). Že nekajminutna napaka pri zaokroževanju ure odhoda lahko pot razvrsti v napačen razred (8-12 namesto več kot 12 ur) in zniža neobdavčeni del izplačila. Zneski po razredih so zbrani v tabeli dnevnic in kilometrine, pri poteh čez mejo pa jih določa država cilja po tabeli tujih dnevnic. Za hiter izračun dnevnice pred pripravo naloga je na voljo kalkulator dnevnic.
Podatki o prevoznem sredstvu
Polja v tej sekciji izpolnite, kadar je za pot uporabljeno vozilo. Pri letalskih ali železniških potovanjih se izpustijo, namesto njih se priložijo vozovnice in računi.
- Vrsta vozila (službeno, zasebno, javni prevoz, najem)
- Registrska številka
- Stanje km-števca ob odhodu
- Stanje km-števca ob prihodu
Več Uredba ne zahteva, v praksi pa pri službenem ali zasebnem vozilu vpišite stanje števca ob odhodu in ob prihodu, da lahko prevožene kilometre dokažete pri davčnem nadzoru.
Podatki o obračunu
- Skupni znesek za izplačilo v evrih (vsota dnevnic, kilometrine in drugih povračil)
V sekciji obračuna se običajno prikaže razčlenitev po postavkah, skupni znesek pa s podpisoma potrdita izdajatelj in zaposleni.
Rok za oddajo potnega naloga
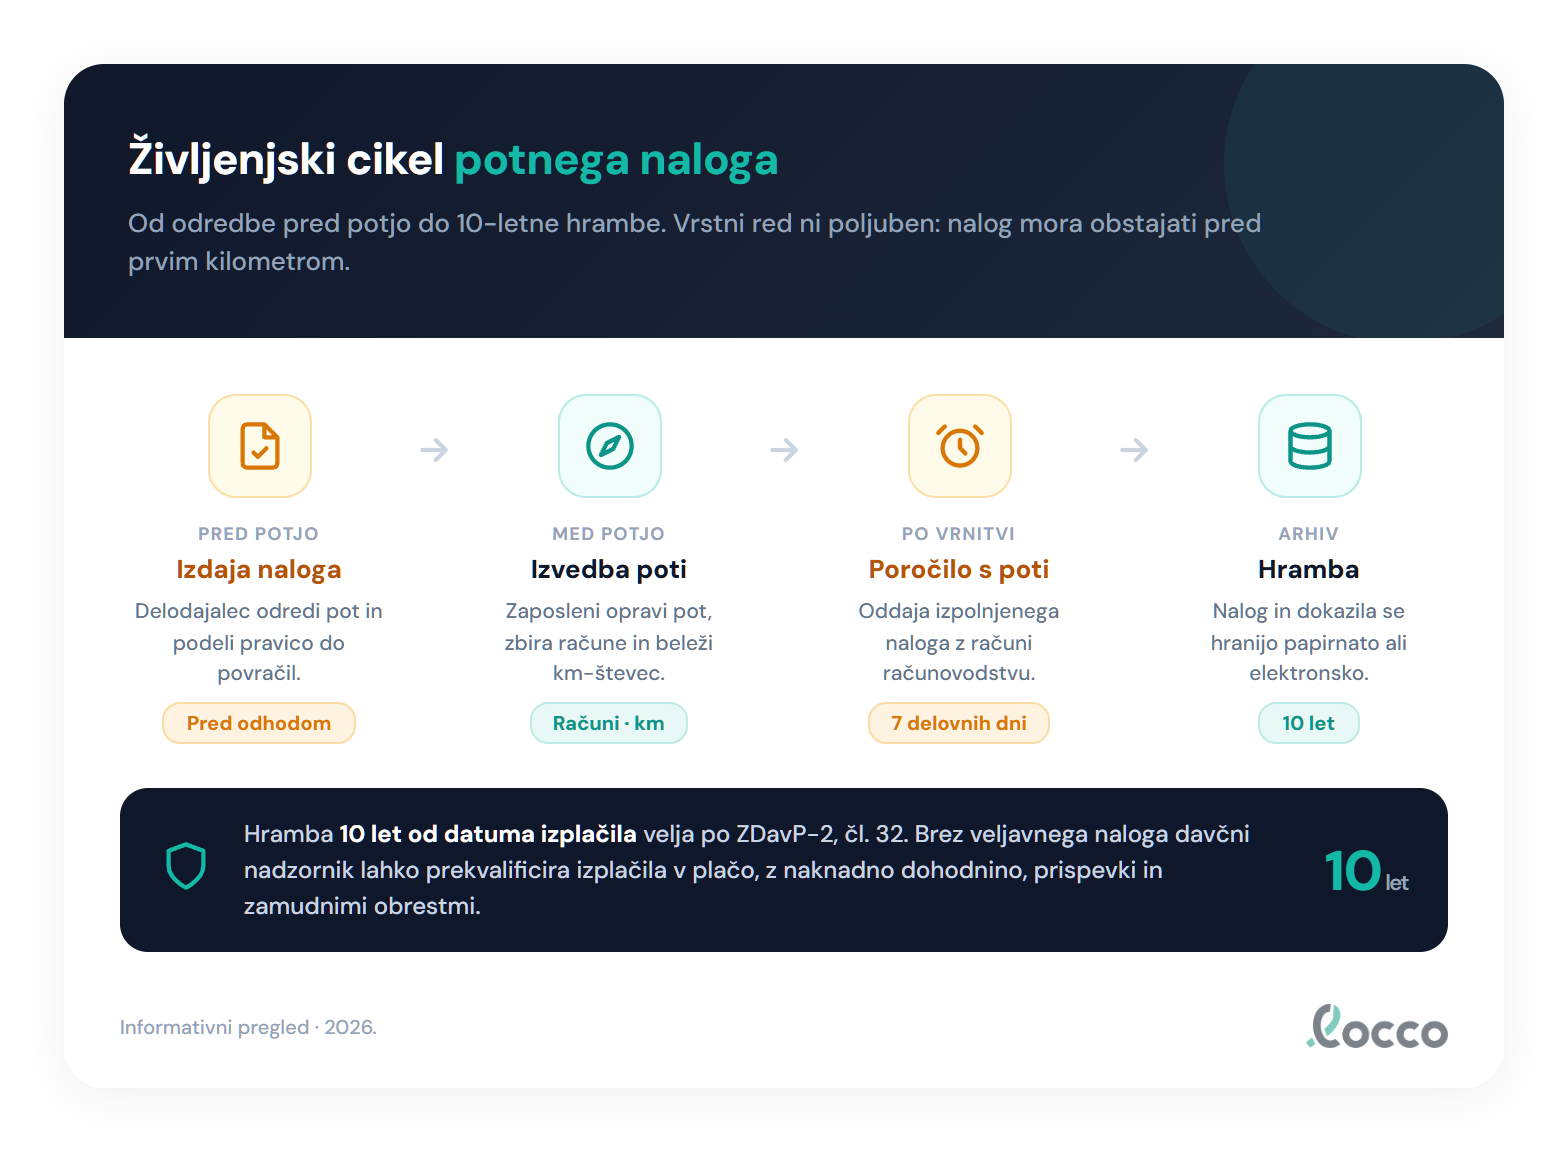
Za zasebni sektor zakonskega roka ni, rok določi notranji akt podjetja. V javnem sektorju za poti v tujino velja 7 delovnih dni po vrnitvi na delo (22. člen Uredbe, Uradni list RS 102/2025). V tem roku mora zaposleni izpolnjen potni nalog s prejetimi računi predati računovodstvu ali nadrejenemu, ki potrdi obračun in odredi izplačilo.
Krajši rok (npr. 3 delovne dni) pospeši zapiranje meseca, predolg pa zaplete davčni in računovodski tok dokumentov.
Rok za hrambo
Potne naloge hranite do poteka absolutnega zastaralnega roka pravice do izterjave davka, kakor določa Zakon o davčnem postopku (ZDavP-2, 32. člen). Ta rok znaša 10 let od dneva, ko je zastaranje začelo teči, in je daljši, če je bilo zastaranje zadržano, zato računajte z najmanj 10 leti. Hramba zajema:
- izpolnjen in podpisan potni nalog,
- vse priloge (računi za nastanitev, prevoz, parkiranje, cestnine),
- poročilo s službene poti, če ga notranji akt zahteva,
- dokazilo o izplačilu (bančni izpisek ali blagajniški dokument).
Hramba je lahko papirnata ali elektronska. Elektronska hramba je dovoljena pod pogoji iz 32. člena ZDavP-2: zagotovljena mora biti nespremenljivost dokumenta, sledljivost dostopov in možnost reprodukcije v izvirni obliki.
Podpisi in žig
V praksi potni nalog nosi:
- podpis izdajatelja (administrator, vodja, računovodja ali druga pooblaščena oseba),
- podpis zaposlenega, ki potrdi obračun in prejem dnevnic ter povračil.
Žig podjetja ni formalno obvezen, je pa v Sloveniji tradicionalno vključen in ga večina obrazcev še vedno predvideva. Pri elektronsko podpisanih nalogih se žig nadomesti z digitalnim potrdilom in časovnim žigom.
Najpogostejše napake
- Naknadna izdaja naloga. Službena pot naj bo odrejena pred odhodom. Naknadno izdani nalogi so v davčnem nadzoru resno opozorilo.
- Manjkajoče prebivališče. Priporočljivo je navesti prebivališče zaposlenega, ker je izhodišče poti podlaga za kilometrino. Pogosta napaka pri podjetjih, ki uporabljajo nestandardiziran obrazec brez tega polja.
- Manjkajoče stanje km-števca. Brez začetnega in končnega stanja prevožene kilometre pri nadzoru težko dokažete. Najpogostejša napaka pri zasebnih vozilih.
- Napačno trajanje poti. Zaokroževanje ur odhoda ali vrnitve lahko pot uvrsti v napačen razred dnevnice.
- Manjkajoč podpis enega od dveh. V praksi nalog podpišeta izdajatelj in zaposleni. Brez obeh podpisov je težje dokazati, da je bila pot odrejena in obračun potrjen.
- Prekratka hramba. Tipična napaka po menjavi računovodstva ali sistema. ZDavP-2 (32. člen) zahteva hrambo do poteka absolutnega zastaralnega roka, torej najmanj 10 let.
- Nepriložena dokazila. Brez računov za nastanitev in prevoz povračila stroškov v davčnem nadzoru se pogosto ne priznajo kot strošek.
Praktični nasveti
- Standardiziran obrazec. Uporabite enoten obrazec za vse zaposlene. Različni obrazci po oddelkih povečajo verjetnost manjkajočih polj.
- Polje za prebivališče. Prebivališče zaposlenega kot privzeto polje, ki se izpolni iz kadrovske evidence, in ne kot prosto besedilo, ki ga vsakič vpisujete znova.
- Km-števec kot kontrola. Pri zasebnem vozilu primerjajte stanje km-števca z razdaljo ciljnega kraja. Velika odstopanja so znak napačnega vnosa.
- Skenirajte priloge takoj. Računi za nastanitev in prevoz po enem letu pogosto zbledijo (termalni papir). Skenirajte ali fotografirajte ob prejemu in jih priložite digitalno.
- Elektronski podpis in arhiv. Večletni papirnati arhiv je drag in nepraktičen. Kvalificirani elektronski podpis je enakovreden lastnoročnemu, elektronska hramba pa je dovoljena pod pogoji ZDavP-2 (32. člen) in je cenejša.
Kako locco poenostavi pripravo potnega naloga
Podatke podjetja in zaposlenega locco izpolni iz nastavitev. Vi vnesete cilj, namen, čase poti in stanje števca, sistem pa pripravi obrazec, izračuna dnevnice po Uredbi o davčni obravnavi povračil stroškov (Uradni list RS 140/06 s spremembami), kilometrino po slovenski stopnji 0,43 €/km, sešteje stroške v evrih po referenčnem tečaju ECB in pripravi PDF, primeren za podpis in arhiv. Izplačila nad neobdavčeno mejo samodejno označi, za neobdavčena izplačila pa pripravi obrazec REK-O za uvoz v eDavke FURS.
Česa locco še ne pokrije:
- REK-O za mesec s presežkom. Za mesec, v katerem je kakšno izplačilo nad neobdavčeno mejo, locco obrazca REK-O ne pripravi. Presežek obdavčite in prijavite v programu za obračun plač.
- Hramba po koncu naročnine. Nalogi in priloge so shranjeni v aplikaciji locco, dokler imate račun. Za hrambo po ZDavP-2 si ob prekinitvi naročnine izvozite PDF-je.
Pogosta vprašanja
Katere podatke mora vsebovati slovenski potni nalog?
Vsebine potnega naloga noben predpis natančno ne določa. Uredba o davčni obravnavi povračil stroškov (5. člen) zahteva, da je iz naloga razvidna odobritev delodajalca za vrsto prevoza. V praksi nalog vsebuje podatke o delodajalcu (naziv, davčna številka, sedež), zaposlenem (polno ime, delovno mesto, prebivališče), potovanju (cilj, namen, datum in ura odhoda in vrnitve, skupno trajanje), prevoznem sredstvu (vrsta vozila, registrska številka, stanje km-števca ob odhodu in prihodu) ter obračunu (skupni znesek za izplačilo). Priporočen seznam ima 16 polj v petih sekcijah.
V kakšnem roku mora zaposleni oddati potni nalog?
Za zasebni sektor zakonskega roka ni, rok določi notranji akt podjetja. V javnem sektorju za poti v tujino velja 7 delovnih dni po vrnitvi na delo (22. člen Uredbe, Uradni list RS 102/2025). V tem roku zaposleni preda izpolnjen potni nalog skupaj s prejetimi računi računovodstvu ali nadrejenemu.
Koliko časa mora podjetje hraniti potne naloge?
Potne naloge hranite do poteka absolutnega zastaralnega roka pravice do izterjave davka (ZDavP-2, 32. člen). Ta rok znaša 10 let od dneva, ko je zastaranje začelo teči, in je daljši, če je bilo zastaranje zadržano. V praksi torej najmanj 10 let.
Ali je žig podjetja na potnem nalogu obvezen?
Ne. Žig formalno ni obvezen, je pa v Sloveniji tradicionalno vključen v obrazec in ga večina podjetij še naprej uporablja. Nalog brez žiga je enako uporaben, v praksi pa ga podpišeta izdajatelj in zaposleni.
Ali se sme potni nalog izdati po končanem potovanju?
Službena pot naj bo odrejena pred odhodom. V nujnih primerih je lahko odredba ustna, pisni nalog pa se izda takoj po njej (v javnem sektorju za poti v tujino najpozneje v dveh dneh po odhodu). Nalog, ki je izdan šele po koncu poti, pri davčnem nadzoru slabo dokazuje, da je šlo za službeno pot, zato lahko nadzornik izplačilo prekvalificira v plačo.
Kaj se zgodi, če potni nalog manjka pri davčnem nadzoru?
Brez veljavnega potnega naloga in pripadajočih dokazil davčni nadzornik lahko prekvalificira izplačane dnevnice, kilometrino in povračila stroškov v plačo. To pomeni naknadni obračun dohodnine in prispevkov, pogosto skupaj z zamudnimi obrestmi in kaznijo za prekršek.
Članek temelji na Zakonu o delovnih razmerjih (ZDR-1), Uredbi o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja (Uradni list RS 140/06 s spremembami), Uredbi o povračilu stroškov za službena potovanja v tujino (Uradni list RS 102/2025) ter na Zakonu o davčnem postopku (ZDavP-2). Posodobljeno: september 2026.
Povezani članki: Dnevnice za službena potovanja 2026 | Kilometrina za zasebno vozilo | Neobdavčena povračila | Kilometrina in dnevnice v javnem sektorju
Pripravljeni poenostaviti potne naloge?
Preizkusite locco brezplačno. Brez kreditne kartice, do 10 nalogov letno.
Začnite brezplačno